債息變局,機會喺邊? 原版橫向封面。Michael:Lazybeanz Co-founder,AI Investment Copilot 專家;Alex:Lazybeanz Co-founder,資深市場自營交易員。保留原版構圖,只局部修正兩張人像及職銜。 演講前必讀 2026.10.22 · WEBULL × LAZYBEANZ
免責聲明 本團隊三人並非香港證監會持牌人。
在演講中提到的任何投資推薦或例子以及投資產品,並不一定適合每一個人,僅為個人分享非買賣建議。對於因您根據此訊息行事而直接或間接引起的任何損失,我們不提供任何保證,也不承擔任何責任。
投資的歷史表現僅作為參考,過去的收益表現並不保證未來有類似的表現。
投資有風險,請諮詢持牌投資顧問,幫您評估自身投資風險承受能力,財務狀況和目標後才能做投資規劃建議。
本課程僅供教育用途,不構成任何投資建議。
LAZYBEANZ · 反脆弱投資研究室 免責聲明 02 / 67 ▶ LAZYBEANZ / LIVE RESEARCH 團隊原稿/概念示意
LAZYBEANZ / LIVE RESEARCH
全球資本成本重估 水仍然有,但借錢的價格已經變了。
六部分宏觀框架 × 三條交易研究線 短錢政策路徑
長錢長期補償
來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 11 / 67 LAZYBEANZ / LIVE RESEARCH 團隊原稿/概念示意
核心命題 全球長端利率高企 + Fed 重新收緊前端 資本成本 研究範圍 美股 債券 美元 黃金 Crypto 板塊輪動 市場正在重新定價甚麼?新的資本成本,如何改變跨市場與板塊分配? 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 12 / 67 PART 1 / 開場與承接 團隊原稿/概念示意
由流動性拆解,進入資本成本重估 水量 Fed assets / TGA reserves / ON RRP 水價 短端 長端 資產價格更取決於: 市場願意用幾高回報, 把資金借出去多久 日期更新:準備金 ample 評估為 2026.09.22;不是 10.17 狀況保證。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 14 / 67 PART 1 / 開場與承接 團隊原稿/概念示意
水量與資金價格 流動性 決定市場有幾多錢 孳息曲線 決定這筆錢有多貴 ≠ 水位/資金數量 期限/資金價格 Net liquidity · TGA · reserves · ON RRP Funding conditions · discount rate 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 15 / 67 PART 1 / 開場與承接 團隊原稿/概念示意
開場講法 上次我哋講市場有幾多水, 今次我哋講水本身唔係免費 市場而家要求幾高息, 先肯將短錢變成長錢。 團隊原有講法 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 16 / 67 PART 1 / 開場與承接 團隊原稿/概念示意
加息之後怎樣落注:我們會追蹤的三條交易線 曲線 行業強弱 銀行/科技/借錢多的公司 錢包 風險胃口 比特幣/高波動股票 美元 海外市場 韓國 SK Hynix/日本 EWJ 加息本身不是交易:研究誰傷得最深、誰受惠;先寫好何時放棄。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 17 / 67 PART 1 / 開場與承接 政策+準備金+大市/2026.10.20
第二條線:市場的錢包變厚,誰先起跑 2020與2022:政策、銀行準備金與標普500雙軸走勢 藍色實線是標普每日收市、左軸上年底等於100;金色虛線與觀測點是銀行準備金週三單日、右軸萬億美元。兩圖使用相同左軸60至120及右軸1至5。準備金連線只連接實際每週觀測,不代表每日值。2020準備金先升後反覆,2022與股價亦非逐週同向,不強制擬合。 2020|政策放水,錢包變厚 2022|政策收緊,錢包變薄 3/15 零息+買債;3/23 承諾按需要規模買債 3/16 首加息;5/4 公布QT;6/1 開始縮表 銀行準備金 1.95 → 3.14 萬億美元 +61.6% 2020/3/18 → 12/30|每週三單日餘額 銀行準備金 4.04 → 2.98 萬億美元 −26.2% 2021/12/29 → 2022/12/28|每週三單日餘額 標普500(左:上年底=100) 準備金(右:萬億美元) 60 80 100 120 1.0 2.0 3.0 4.0 5.0 1月 3月 6月 9月 12月 3/15 零息+買債 3/23 按需要買債 2019-12-31|S&P 500 3,230.78|上年底=100:100.00 2020-01-02|S&P 500 3,257.85|上年底=100:100.84 2020-01-03|S&P 500 3,234.85|上年底=100:100.13 2020-01-06|S&P 500 3,246.28|上年底=100:100.48 2020-01-07|S&P 500 3,237.18|上年底=100:100.20 2020-01-08|S&P 500 3,253.05|上年底=100:100.69 2020-01-09|S&P 500 3,274.70|上年底=100:101.36 2020-01-10|S&P 500 3,265.35|上年底=100:101.07 2020-01-13|S&P 500 3,288.13|上年底=100:101.78 2020-01-14|S&P 500 3,283.15|上年底=100:101.62 2020-01-15|S&P 500 3,289.29|上年底=100:101.81 2020-01-16|S&P 500 3,316.81|上年底=100:102.66 2020-01-17|S&P 500 3,329.62|上年底=100:103.06 2020-01-21|S&P 500 3,320.79|上年底=100:102.79 2020-01-22|S&P 500 3,321.75|上年底=100:102.82 2020-01-23|S&P 500 3,325.54|上年底=100:102.93 2020-01-24|S&P 500 3,295.47|上年底=100:102.00 2020-01-27|S&P 500 3,243.63|上年底=100:100.40 2020-01-28|S&P 500 3,276.24|上年底=100:101.41 2020-01-29|S&P 500 3,273.40|上年底=100:101.32 2020-01-30|S&P 500 3,283.66|上年底=100:101.64 2020-01-31|S&P 500 3,225.52|上年底=100:99.84 2020-02-03|S&P 500 3,248.92|上年底=100:100.56 2020-02-04|S&P 500 3,297.59|上年底=100:102.07 2020-02-05|S&P 500 3,334.69|上年底=100:103.22 2020-02-06|S&P 500 3,345.78|上年底=100:103.56 2020-02-07|S&P 500 3,327.71|上年底=100:103.00 2020-02-10|S&P 500 3,352.09|上年底=100:103.75 2020-02-11|S&P 500 3,357.75|上年底=100:103.93 2020-02-12|S&P 500 3,379.45|上年底=100:104.60 2020-02-13|S&P 500 3,373.94|上年底=100:104.43 2020-02-14|S&P 500 3,380.16|上年底=100:104.62 2020-02-18|S&P 500 3,370.29|上年底=100:104.32 2020-02-19|S&P 500 3,386.15|上年底=100:104.81 2020-02-20|S&P 500 3,373.23|上年底=100:104.41 2020-02-21|S&P 500 3,337.75|上年底=100:103.31 2020-02-24|S&P 500 3,225.89|上年底=100:99.85 2020-02-25|S&P 500 3,128.21|上年底=100:96.83 2020-02-26|S&P 500 3,116.39|上年底=100:96.46 2020-02-27|S&P 500 2,978.76|上年底=100:92.20 2020-02-28|S&P 500 2,954.22|上年底=100:91.44 2020-03-02|S&P 500 3,090.23|上年底=100:95.65 2020-03-03|S&P 500 3,003.37|上年底=100:92.96 2020-03-04|S&P 500 3,130.12|上年底=100:96.88 2020-03-05|S&P 500 3,023.94|上年底=100:93.60 2020-03-06|S&P 500 2,972.37|上年底=100:92.00 2020-03-09|S&P 500 2,746.56|上年底=100:85.01 2020-03-10|S&P 500 2,882.23|上年底=100:89.21 2020-03-11|S&P 500 2,741.38|上年底=100:84.85 2020-03-12|S&P 500 2,480.64|上年底=100:76.78 2020-03-13|S&P 500 2,711.02|上年底=100:83.91 2020-03-16|S&P 500 2,386.13|上年底=100:73.86 2020-03-17|S&P 500 2,529.19|上年底=100:78.28 2020-03-18|S&P 500 2,398.10|上年底=100:74.23 2020-03-19|S&P 500 2,409.39|上年底=100:74.58 2020-03-20|S&P 500 2,304.92|上年底=100:71.34 2020-03-23|S&P 500 2,237.40|上年底=100:69.25 2020-03-24|S&P 500 2,447.33|上年底=100:75.75 2020-03-25|S&P 500 2,475.56|上年底=100:76.62 2020-03-26|S&P 500 2,630.07|上年底=100:81.41 2020-03-27|S&P 500 2,541.47|上年底=100:78.66 2020-03-30|S&P 500 2,626.65|上年底=100:81.30 2020-03-31|S&P 500 2,584.59|上年底=100:80.00 2020-04-01|S&P 500 2,470.50|上年底=100:76.47 2020-04-02|S&P 500 2,526.90|上年底=100:78.21 2020-04-03|S&P 500 2,488.65|上年底=100:77.03 2020-04-06|S&P 500 2,663.68|上年底=100:82.45 2020-04-07|S&P 500 2,659.41|上年底=100:82.31 2020-04-08|S&P 500 2,749.98|上年底=100:85.12 2020-04-09|S&P 500 2,789.82|上年底=100:86.35 2020-04-13|S&P 500 2,761.63|上年底=100:85.48 2020-04-14|S&P 500 2,846.06|上年底=100:88.09 2020-04-15|S&P 500 2,783.36|上年底=100:86.15 2020-04-16|S&P 500 2,799.55|上年底=100:86.65 2020-04-17|S&P 500 2,874.56|上年底=100:88.97 2020-04-20|S&P 500 2,823.16|上年底=100:87.38 2020-04-21|S&P 500 2,736.56|上年底=100:84.70 2020-04-22|S&P 500 2,799.31|上年底=100:86.65 2020-04-23|S&P 500 2,797.80|上年底=100:86.60 2020-04-24|S&P 500 2,836.74|上年底=100:87.80 2020-04-27|S&P 500 2,878.48|上年底=100:89.10 2020-04-28|S&P 500 2,863.39|上年底=100:88.63 2020-04-29|S&P 500 2,939.51|上年底=100:90.98 2020-04-30|S&P 500 2,912.43|上年底=100:90.15 2020-05-01|S&P 500 2,830.71|上年底=100:87.62 2020-05-04|S&P 500 2,842.74|上年底=100:87.99 2020-05-05|S&P 500 2,868.44|上年底=100:88.78 2020-05-06|S&P 500 2,848.42|上年底=100:88.17 2020-05-07|S&P 500 2,881.19|上年底=100:89.18 2020-05-08|S&P 500 2,929.80|上年底=100:90.68 2020-05-11|S&P 500 2,930.32|上年底=100:90.70 2020-05-12|S&P 500 2,870.12|上年底=100:88.84 2020-05-13|S&P 500 2,820.00|上年底=100:87.29 2020-05-14|S&P 500 2,852.50|上年底=100:88.29 2020-05-15|S&P 500 2,863.70|上年底=100:88.64 2020-05-18|S&P 500 2,953.91|上年底=100:91.43 2020-05-19|S&P 500 2,922.94|上年底=100:90.47 2020-05-20|S&P 500 2,971.61|上年底=100:91.98 2020-05-21|S&P 500 2,948.51|上年底=100:91.26 2020-05-22|S&P 500 2,955.45|上年底=100:91.48 2020-05-26|S&P 500 2,991.77|上年底=100:92.60 2020-05-27|S&P 500 3,036.13|上年底=100:93.98 2020-05-28|S&P 500 3,029.73|上年底=100:93.78 2020-05-29|S&P 500 3,044.31|上年底=100:94.23 2020-06-01|S&P 500 3,055.73|上年底=100:94.58 2020-06-02|S&P 500 3,080.82|上年底=100:95.36 2020-06-03|S&P 500 3,122.87|上年底=100:96.66 2020-06-04|S&P 500 3,112.35|上年底=100:96.33 2020-06-05|S&P 500 3,193.93|上年底=100:98.86 2020-06-08|S&P 500 3,232.39|上年底=100:100.05 2020-06-09|S&P 500 3,207.18|上年底=100:99.27 2020-06-10|S&P 500 3,190.14|上年底=100:98.74 2020-06-11|S&P 500 3,002.10|上年底=100:92.92 2020-06-12|S&P 500 3,041.31|上年底=100:94.14 2020-06-15|S&P 500 3,066.59|上年底=100:94.92 2020-06-16|S&P 500 3,124.74|上年底=100:96.72 2020-06-17|S&P 500 3,113.49|上年底=100:96.37 2020-06-18|S&P 500 3,115.34|上年底=100:96.43 2020-06-19|S&P 500 3,097.74|上年底=100:95.88 2020-06-22|S&P 500 3,117.86|上年底=100:96.50 2020-06-23|S&P 500 3,131.29|上年底=100:96.92 2020-06-24|S&P 500 3,050.33|上年底=100:94.41 2020-06-25|S&P 500 3,083.76|上年底=100:95.45 2020-06-26|S&P 500 3,009.05|上年底=100:93.14 2020-06-29|S&P 500 3,053.24|上年底=100:94.50 2020-06-30|S&P 500 3,100.29|上年底=100:95.96 2020-07-01|S&P 500 3,115.86|上年底=100:96.44 2020-07-02|S&P 500 3,130.01|上年底=100:96.88 2020-07-06|S&P 500 3,179.72|上年底=100:98.42 2020-07-07|S&P 500 3,145.32|上年底=100:97.35 2020-07-08|S&P 500 3,169.94|上年底=100:98.12 2020-07-09|S&P 500 3,152.05|上年底=100:97.56 2020-07-10|S&P 500 3,185.04|上年底=100:98.58 2020-07-13|S&P 500 3,155.22|上年底=100:97.66 2020-07-14|S&P 500 3,197.52|上年底=100:98.97 2020-07-15|S&P 500 3,226.56|上年底=100:99.87 2020-07-16|S&P 500 3,215.57|上年底=100:99.53 2020-07-17|S&P 500 3,224.73|上年底=100:99.81 2020-07-20|S&P 500 3,251.84|上年底=100:100.65 2020-07-21|S&P 500 3,257.30|上年底=100:100.82 2020-07-22|S&P 500 3,276.02|上年底=100:101.40 2020-07-23|S&P 500 3,235.66|上年底=100:100.15 2020-07-24|S&P 500 3,215.63|上年底=100:99.53 2020-07-27|S&P 500 3,239.41|上年底=100:100.27 2020-07-28|S&P 500 3,218.44|上年底=100:99.62 2020-07-29|S&P 500 3,258.44|上年底=100:100.86 2020-07-30|S&P 500 3,246.22|上年底=100:100.48 2020-07-31|S&P 500 3,271.12|上年底=100:101.25 2020-08-03|S&P 500 3,294.61|上年底=100:101.98 2020-08-04|S&P 500 3,306.51|上年底=100:102.34 2020-08-05|S&P 500 3,327.77|上年底=100:103.00 2020-08-06|S&P 500 3,349.16|上年底=100:103.66 2020-08-07|S&P 500 3,351.28|上年底=100:103.73 2020-08-10|S&P 500 3,360.47|上年底=100:104.01 2020-08-11|S&P 500 3,333.69|上年底=100:103.19 2020-08-12|S&P 500 3,380.35|上年底=100:104.63 2020-08-13|S&P 500 3,373.43|上年底=100:104.42 2020-08-14|S&P 500 3,372.85|上年底=100:104.40 2020-08-17|S&P 500 3,381.99|上年底=100:104.68 2020-08-18|S&P 500 3,389.78|上年底=100:104.92 2020-08-19|S&P 500 3,374.85|上年底=100:104.46 2020-08-20|S&P 500 3,385.51|上年底=100:104.79 2020-08-21|S&P 500 3,397.16|上年底=100:105.15 2020-08-24|S&P 500 3,431.28|上年底=100:106.21 2020-08-25|S&P 500 3,443.62|上年底=100:106.59 2020-08-26|S&P 500 3,478.73|上年底=100:107.67 2020-08-27|S&P 500 3,484.55|上年底=100:107.85 2020-08-28|S&P 500 3,508.01|上年底=100:108.58 2020-08-31|S&P 500 3,500.31|上年底=100:108.34 2020-09-01|S&P 500 3,526.65|上年底=100:109.16 2020-09-02|S&P 500 3,580.84|上年底=100:110.84 2020-09-03|S&P 500 3,455.06|上年底=100:106.94 2020-09-04|S&P 500 3,426.96|上年底=100:106.07 2020-09-08|S&P 500 3,331.84|上年底=100:103.13 2020-09-09|S&P 500 3,398.96|上年底=100:105.21 2020-09-10|S&P 500 3,339.19|上年底=100:103.36 2020-09-11|S&P 500 3,340.97|上年底=100:103.41 2020-09-14|S&P 500 3,383.54|上年底=100:104.73 2020-09-15|S&P 500 3,401.20|上年底=100:105.27 2020-09-16|S&P 500 3,385.49|上年底=100:104.79 2020-09-17|S&P 500 3,357.01|上年底=100:103.91 2020-09-18|S&P 500 3,319.47|上年底=100:102.75 2020-09-21|S&P 500 3,281.06|上年底=100:101.56 2020-09-22|S&P 500 3,315.57|上年底=100:102.62 2020-09-23|S&P 500 3,236.92|上年底=100:100.19 2020-09-24|S&P 500 3,246.59|上年底=100:100.49 2020-09-25|S&P 500 3,298.46|上年底=100:102.09 2020-09-28|S&P 500 3,351.60|上年底=100:103.74 2020-09-29|S&P 500 3,335.47|上年底=100:103.24 2020-09-30|S&P 500 3,363.00|上年底=100:104.09 2020-10-01|S&P 500 3,380.80|上年底=100:104.64 2020-10-02|S&P 500 3,348.44|上年底=100:103.64 2020-10-05|S&P 500 3,408.63|上年底=100:105.50 2020-10-06|S&P 500 3,360.95|上年底=100:104.03 2020-10-07|S&P 500 3,419.45|上年底=100:105.84 2020-10-08|S&P 500 3,446.83|上年底=100:106.69 2020-10-09|S&P 500 3,477.13|上年底=100:107.63 2020-10-12|S&P 500 3,534.22|上年底=100:109.39 2020-10-13|S&P 500 3,511.93|上年底=100:108.70 2020-10-14|S&P 500 3,488.67|上年底=100:107.98 2020-10-15|S&P 500 3,483.34|上年底=100:107.82 2020-10-16|S&P 500 3,483.81|上年底=100:107.83 2020-10-19|S&P 500 3,426.92|上年底=100:106.07 2020-10-20|S&P 500 3,443.12|上年底=100:106.57 2020-10-21|S&P 500 3,435.56|上年底=100:106.34 2020-10-22|S&P 500 3,453.49|上年底=100:106.89 2020-10-23|S&P 500 3,465.39|上年底=100:107.26 2020-10-26|S&P 500 3,400.97|上年底=100:105.27 2020-10-27|S&P 500 3,390.68|上年底=100:104.95 2020-10-28|S&P 500 3,271.03|上年底=100:101.25 2020-10-29|S&P 500 3,310.11|上年底=100:102.46 2020-10-30|S&P 500 3,269.96|上年底=100:101.21 2020-11-02|S&P 500 3,310.24|上年底=100:102.46 2020-11-03|S&P 500 3,369.16|上年底=100:104.28 2020-11-04|S&P 500 3,443.44|上年底=100:106.58 2020-11-05|S&P 500 3,510.45|上年底=100:108.66 2020-11-06|S&P 500 3,509.44|上年底=100:108.63 2020-11-09|S&P 500 3,550.50|上年底=100:109.90 2020-11-10|S&P 500 3,545.53|上年底=100:109.74 2020-11-11|S&P 500 3,572.66|上年底=100:110.58 2020-11-12|S&P 500 3,537.01|上年底=100:109.48 2020-11-13|S&P 500 3,585.15|上年底=100:110.97 2020-11-16|S&P 500 3,626.91|上年底=100:112.26 2020-11-17|S&P 500 3,609.53|上年底=100:111.72 2020-11-18|S&P 500 3,567.79|上年底=100:110.43 2020-11-19|S&P 500 3,581.87|上年底=100:110.87 2020-11-20|S&P 500 3,557.54|上年底=100:110.11 2020-11-23|S&P 500 3,577.59|上年底=100:110.73 2020-11-24|S&P 500 3,635.41|上年底=100:112.52 2020-11-25|S&P 500 3,629.65|上年底=100:112.35 2020-11-27|S&P 500 3,638.35|上年底=100:112.62 2020-11-30|S&P 500 3,621.63|上年底=100:112.10 2020-12-01|S&P 500 3,662.45|上年底=100:113.36 2020-12-02|S&P 500 3,669.01|上年底=100:113.56 2020-12-03|S&P 500 3,666.72|上年底=100:113.49 2020-12-04|S&P 500 3,699.12|上年底=100:114.50 2020-12-07|S&P 500 3,691.96|上年底=100:114.27 2020-12-08|S&P 500 3,702.25|上年底=100:114.59 2020-12-09|S&P 500 3,672.82|上年底=100:113.68 2020-12-10|S&P 500 3,668.10|上年底=100:113.54 2020-12-11|S&P 500 3,663.46|上年底=100:113.39 2020-12-14|S&P 500 3,647.49|上年底=100:112.90 2020-12-15|S&P 500 3,694.62|上年底=100:114.36 2020-12-16|S&P 500 3,701.17|上年底=100:114.56 2020-12-17|S&P 500 3,722.48|上年底=100:115.22 2020-12-18|S&P 500 3,709.41|上年底=100:114.81 2020-12-21|S&P 500 3,694.92|上年底=100:114.37 2020-12-22|S&P 500 3,687.26|上年底=100:114.13 2020-12-23|S&P 500 3,690.01|上年底=100:114.21 2020-12-24|S&P 500 3,703.06|上年底=100:114.62 2020-12-28|S&P 500 3,735.36|上年底=100:115.62 2020-12-29|S&P 500 3,727.04|上年底=100:115.36 2020-12-30|S&P 500 3,732.04|上年底=100:115.52 2020-12-31|S&P 500 3,756.07|上年底=100:116.26 2019-12-25|銀行準備金(週三餘額)1.648238萬億美元|右軸 2020-01-01|銀行準備金(週三餘額)1.548849萬億美元|右軸 2020-01-08|銀行準備金(週三餘額)1.656629萬億美元|右軸 2020-01-15|銀行準備金(週三餘額)1.673362萬億美元|右軸 2020-01-22|銀行準備金(週三餘額)1.609594萬億美元|右軸 2020-01-29|銀行準備金(週三餘額)1.612223萬億美元|右軸 2020-02-05|銀行準備金(週三餘額)1.652873萬億美元|右軸 2020-02-12|銀行準備金(週三餘額)1.695082萬億美元|右軸 2020-02-19|銀行準備金(週三餘額)1.659021萬億美元|右軸 2020-02-26|銀行準備金(週三餘額)1.680070萬億美元|右軸 2020-03-04|銀行準備金(週三餘額)1.735005萬億美元|右軸 2020-03-11|銀行準備金(週三餘額)1.779990萬億美元|右軸 2020-03-18|銀行準備金(週三餘額)1.945393萬億美元|右軸 2020-03-25|銀行準備金(週三餘額)2.347747萬億美元|右軸 2020-04-01|銀行準備金(週三餘額)2.684398萬億美元|右軸 2020-04-08|銀行準備金(週三餘額)2.774503萬億美元|右軸 2020-04-15|銀行準備金(週三餘額)3.069872萬億美元|右軸 2020-04-22|銀行準備金(週三餘額)3.099980萬億美元|右軸 2020-04-29|銀行準備金(週三餘額)3.163512萬億美元|右軸 2020-05-06|銀行準備金(週三餘額)3.165605萬億美元|右軸 2020-05-13|銀行準備金(週三餘額)3.263431萬億美元|右軸 2020-05-20|銀行準備金(週三餘額)3.304221萬億美元|右軸 2020-05-27|銀行準備金(週三餘額)3.317688萬億美元|右軸 2020-06-03|銀行準備金(週三餘額)3.257435萬億美元|右軸 2020-06-10|銀行準備金(週三餘額)3.190654萬億美元|右軸 2020-06-17|銀行準備金(週三餘額)3.069439萬億美元|右軸 2020-06-24|銀行準備金(週三餘額)2.937657萬億美元|右軸 2020-07-01|銀行準備金(週三餘額)2.863196萬億美元|右軸 2020-07-08|銀行準備金(週三餘額)2.813296萬億美元|右軸 2020-07-15|銀行準備金(週三餘額)2.732649萬億美元|右軸 2020-07-22|銀行準備金(週三餘額)2.659658萬億美元|右軸 2020-07-29|銀行準備金(週三餘額)2.685376萬億美元|右軸 2020-08-05|銀行準備金(週三餘額)2.753531萬億美元|右軸 2020-08-12|銀行準備金(週三餘額)2.828170萬億美元|右軸 2020-08-19|銀行準備金(週三餘額)2.821849萬億美元|右軸 2020-08-26|銀行準備金(週三餘額)2.875399萬億美元|右軸 2020-09-02|銀行準備金(週三餘額)2.850600萬億美元|右軸 2020-09-09|銀行準備金(週三餘額)2.906853萬億美元|右軸 2020-09-16|銀行準備金(週三餘額)2.869309萬億美元|右軸 2020-09-23|銀行準備金(週三餘額)2.848082萬億美元|右軸 2020-09-30|銀行準備金(週三餘額)2.743245萬億美元|右軸 2020-10-07|銀行準備金(週三餘額)2.863357萬億美元|右軸 2020-10-14|銀行準備金(週三餘額)2.907734萬億美元|右軸 2020-10-21|銀行準備金(週三餘額)2.890130萬億美元|右軸 2020-10-28|銀行準備金(週三餘額)2.947256萬億美元|右軸 2020-11-04|銀行準備金(週三餘額)2.979537萬億美元|右軸 2020-11-11|銀行準備金(週三餘額)2.992098萬億美元|右軸 2020-11-18|銀行準備金(週三餘額)3.033228萬億美元|右軸 2020-11-25|銀行準備金(週三餘額)3.143863萬億美元|右軸 2020-12-02|銀行準備金(週三餘額)3.101235萬億美元|右軸 2020-12-09|銀行準備金(週三餘額)3.147656萬億美元|右軸 2020-12-16|銀行準備金(週三餘額)3.168826萬億美元|右軸 2020-12-23|銀行準備金(週三餘額)3.177306萬億美元|右軸 2020-12-30|銀行準備金(週三餘額)3.142970萬億美元|右軸 116.3 3.14 3/23低位 標普500(左:上年底=100) 準備金(右:萬億美元) 60 80 100 120 1.0 2.0 3.0 4.0 5.0 1月 3月 6月 9月 12月 3/16 首加息 5/4 QT公告 6/1 QT生效 2021-12-31|S&P 500 4,766.18|上年底=100:100.00 2022-01-03|S&P 500 4,796.56|上年底=100:100.64 2022-01-04|S&P 500 4,793.54|上年底=100:100.57 2022-01-05|S&P 500 4,700.58|上年底=100:98.62 2022-01-06|S&P 500 4,696.05|上年底=100:98.53 2022-01-07|S&P 500 4,677.03|上年底=100:98.13 2022-01-10|S&P 500 4,670.29|上年底=100:97.99 2022-01-11|S&P 500 4,713.07|上年底=100:98.89 2022-01-12|S&P 500 4,726.35|上年底=100:99.16 2022-01-13|S&P 500 4,659.03|上年底=100:97.75 2022-01-14|S&P 500 4,662.85|上年底=100:97.83 2022-01-18|S&P 500 4,577.11|上年底=100:96.03 2022-01-19|S&P 500 4,532.76|上年底=100:95.10 2022-01-20|S&P 500 4,482.73|上年底=100:94.05 2022-01-21|S&P 500 4,397.94|上年底=100:92.27 2022-01-24|S&P 500 4,410.13|上年底=100:92.53 2022-01-25|S&P 500 4,356.45|上年底=100:91.40 2022-01-26|S&P 500 4,349.93|上年底=100:91.27 2022-01-27|S&P 500 4,326.51|上年底=100:90.78 2022-01-28|S&P 500 4,431.85|上年底=100:92.99 2022-01-31|S&P 500 4,515.55|上年底=100:94.74 2022-02-01|S&P 500 4,546.54|上年底=100:95.39 2022-02-02|S&P 500 4,589.38|上年底=100:96.29 2022-02-03|S&P 500 4,477.44|上年底=100:93.94 2022-02-04|S&P 500 4,500.53|上年底=100:94.43 2022-02-07|S&P 500 4,483.87|上年底=100:94.08 2022-02-08|S&P 500 4,521.54|上年底=100:94.87 2022-02-09|S&P 500 4,587.18|上年底=100:96.24 2022-02-10|S&P 500 4,504.08|上年底=100:94.50 2022-02-11|S&P 500 4,418.64|上年底=100:92.71 2022-02-14|S&P 500 4,401.67|上年底=100:92.35 2022-02-15|S&P 500 4,471.07|上年底=100:93.81 2022-02-16|S&P 500 4,475.01|上年底=100:93.89 2022-02-17|S&P 500 4,380.26|上年底=100:91.90 2022-02-18|S&P 500 4,348.87|上年底=100:91.24 2022-02-22|S&P 500 4,304.76|上年底=100:90.32 2022-02-23|S&P 500 4,225.50|上年底=100:88.66 2022-02-24|S&P 500 4,288.70|上年底=100:89.98 2022-02-25|S&P 500 4,384.65|上年底=100:92.00 2022-02-28|S&P 500 4,373.94|上年底=100:91.77 2022-03-01|S&P 500 4,306.26|上年底=100:90.35 2022-03-02|S&P 500 4,386.54|上年底=100:92.03 2022-03-03|S&P 500 4,363.49|上年底=100:91.55 2022-03-04|S&P 500 4,328.87|上年底=100:90.82 2022-03-07|S&P 500 4,201.09|上年底=100:88.14 2022-03-08|S&P 500 4,170.70|上年底=100:87.51 2022-03-09|S&P 500 4,277.88|上年底=100:89.75 2022-03-10|S&P 500 4,259.52|上年底=100:89.37 2022-03-11|S&P 500 4,204.31|上年底=100:88.21 2022-03-14|S&P 500 4,173.11|上年底=100:87.56 2022-03-15|S&P 500 4,262.45|上年底=100:89.43 2022-03-16|S&P 500 4,357.86|上年底=100:91.43 2022-03-17|S&P 500 4,411.67|上年底=100:92.56 2022-03-18|S&P 500 4,463.12|上年底=100:93.64 2022-03-21|S&P 500 4,461.18|上年底=100:93.60 2022-03-22|S&P 500 4,511.61|上年底=100:94.66 2022-03-23|S&P 500 4,456.24|上年底=100:93.50 2022-03-24|S&P 500 4,520.16|上年底=100:94.84 2022-03-25|S&P 500 4,543.06|上年底=100:95.32 2022-03-28|S&P 500 4,575.52|上年底=100:96.00 2022-03-29|S&P 500 4,631.60|上年底=100:97.18 2022-03-30|S&P 500 4,602.45|上年底=100:96.56 2022-03-31|S&P 500 4,530.41|上年底=100:95.05 2022-04-01|S&P 500 4,545.86|上年底=100:95.38 2022-04-04|S&P 500 4,582.64|上年底=100:96.15 2022-04-05|S&P 500 4,525.12|上年底=100:94.94 2022-04-06|S&P 500 4,481.15|上年底=100:94.02 2022-04-07|S&P 500 4,500.21|上年底=100:94.42 2022-04-08|S&P 500 4,488.28|上年底=100:94.17 2022-04-11|S&P 500 4,412.53|上年底=100:92.58 2022-04-12|S&P 500 4,397.45|上年底=100:92.26 2022-04-13|S&P 500 4,446.59|上年底=100:93.29 2022-04-14|S&P 500 4,392.59|上年底=100:92.16 2022-04-18|S&P 500 4,391.69|上年底=100:92.14 2022-04-19|S&P 500 4,462.21|上年底=100:93.62 2022-04-20|S&P 500 4,459.45|上年底=100:93.56 2022-04-21|S&P 500 4,393.66|上年底=100:92.18 2022-04-22|S&P 500 4,271.78|上年底=100:89.63 2022-04-25|S&P 500 4,296.12|上年底=100:90.14 2022-04-26|S&P 500 4,175.20|上年底=100:87.60 2022-04-27|S&P 500 4,183.96|上年底=100:87.78 2022-04-28|S&P 500 4,287.50|上年底=100:89.96 2022-04-29|S&P 500 4,131.93|上年底=100:86.69 2022-05-02|S&P 500 4,155.38|上年底=100:87.18 2022-05-03|S&P 500 4,175.48|上年底=100:87.61 2022-05-04|S&P 500 4,300.17|上年底=100:90.22 2022-05-05|S&P 500 4,146.87|上年底=100:87.01 2022-05-06|S&P 500 4,123.34|上年底=100:86.51 2022-05-09|S&P 500 3,991.24|上年底=100:83.74 2022-05-10|S&P 500 4,001.05|上年底=100:83.95 2022-05-11|S&P 500 3,935.18|上年底=100:82.56 2022-05-12|S&P 500 3,930.08|上年底=100:82.46 2022-05-13|S&P 500 4,023.89|上年底=100:84.43 2022-05-16|S&P 500 4,008.01|上年底=100:84.09 2022-05-17|S&P 500 4,088.85|上年底=100:85.79 2022-05-18|S&P 500 3,923.68|上年底=100:82.32 2022-05-19|S&P 500 3,900.79|上年底=100:81.84 2022-05-20|S&P 500 3,901.36|上年底=100:81.86 2022-05-23|S&P 500 3,973.75|上年底=100:83.37 2022-05-24|S&P 500 3,941.48|上年底=100:82.70 2022-05-25|S&P 500 3,978.73|上年底=100:83.48 2022-05-26|S&P 500 4,057.84|上年底=100:85.14 2022-05-27|S&P 500 4,158.24|上年底=100:87.24 2022-05-31|S&P 500 4,132.15|上年底=100:86.70 2022-06-01|S&P 500 4,101.23|上年底=100:86.05 2022-06-02|S&P 500 4,176.82|上年底=100:87.63 2022-06-03|S&P 500 4,108.54|上年底=100:86.20 2022-06-06|S&P 500 4,121.43|上年底=100:86.47 2022-06-07|S&P 500 4,160.68|上年底=100:87.30 2022-06-08|S&P 500 4,115.77|上年底=100:86.35 2022-06-09|S&P 500 4,017.82|上年底=100:84.30 2022-06-10|S&P 500 3,900.86|上年底=100:81.84 2022-06-13|S&P 500 3,749.63|上年底=100:78.67 2022-06-14|S&P 500 3,735.48|上年底=100:78.37 2022-06-15|S&P 500 3,789.99|上年底=100:79.52 2022-06-16|S&P 500 3,666.77|上年底=100:76.93 2022-06-17|S&P 500 3,674.84|上年底=100:77.10 2022-06-21|S&P 500 3,764.79|上年底=100:78.99 2022-06-22|S&P 500 3,759.89|上年底=100:78.89 2022-06-23|S&P 500 3,795.73|上年底=100:79.64 2022-06-24|S&P 500 3,911.74|上年底=100:82.07 2022-06-27|S&P 500 3,900.11|上年底=100:81.83 2022-06-28|S&P 500 3,821.55|上年底=100:80.18 2022-06-29|S&P 500 3,818.83|上年底=100:80.12 2022-06-30|S&P 500 3,785.38|上年底=100:79.42 2022-07-01|S&P 500 3,825.33|上年底=100:80.26 2022-07-05|S&P 500 3,831.39|上年底=100:80.39 2022-07-06|S&P 500 3,845.08|上年底=100:80.67 2022-07-07|S&P 500 3,902.62|上年底=100:81.88 2022-07-08|S&P 500 3,899.38|上年底=100:81.81 2022-07-11|S&P 500 3,854.43|上年底=100:80.87 2022-07-12|S&P 500 3,818.80|上年底=100:80.12 2022-07-13|S&P 500 3,801.78|上年底=100:79.77 2022-07-14|S&P 500 3,790.38|上年底=100:79.53 2022-07-15|S&P 500 3,863.16|上年底=100:81.05 2022-07-18|S&P 500 3,830.85|上年底=100:80.38 2022-07-19|S&P 500 3,936.69|上年底=100:82.60 2022-07-20|S&P 500 3,959.90|上年底=100:83.08 2022-07-21|S&P 500 3,998.95|上年底=100:83.90 2022-07-22|S&P 500 3,961.63|上年底=100:83.12 2022-07-25|S&P 500 3,966.84|上年底=100:83.23 2022-07-26|S&P 500 3,921.05|上年底=100:82.27 2022-07-27|S&P 500 4,023.61|上年底=100:84.42 2022-07-28|S&P 500 4,072.43|上年底=100:85.44 2022-07-29|S&P 500 4,130.29|上年底=100:86.66 2022-08-01|S&P 500 4,118.63|上年底=100:86.41 2022-08-02|S&P 500 4,091.19|上年底=100:85.84 2022-08-03|S&P 500 4,155.17|上年底=100:87.18 2022-08-04|S&P 500 4,151.94|上年底=100:87.11 2022-08-05|S&P 500 4,145.19|上年底=100:86.97 2022-08-08|S&P 500 4,140.06|上年底=100:86.86 2022-08-09|S&P 500 4,122.47|上年底=100:86.49 2022-08-10|S&P 500 4,210.24|上年底=100:88.34 2022-08-11|S&P 500 4,207.27|上年底=100:88.27 2022-08-12|S&P 500 4,280.15|上年底=100:89.80 2022-08-15|S&P 500 4,297.14|上年底=100:90.16 2022-08-16|S&P 500 4,305.20|上年底=100:90.33 2022-08-17|S&P 500 4,274.04|上年底=100:89.67 2022-08-18|S&P 500 4,283.74|上年底=100:89.88 2022-08-19|S&P 500 4,228.48|上年底=100:88.72 2022-08-22|S&P 500 4,137.99|上年底=100:86.82 2022-08-23|S&P 500 4,128.73|上年底=100:86.63 2022-08-24|S&P 500 4,140.77|上年底=100:86.88 2022-08-25|S&P 500 4,199.12|上年底=100:88.10 2022-08-26|S&P 500 4,057.66|上年底=100:85.13 2022-08-29|S&P 500 4,030.61|上年底=100:84.57 2022-08-30|S&P 500 3,986.16|上年底=100:83.63 2022-08-31|S&P 500 3,955.00|上年底=100:82.98 2022-09-01|S&P 500 3,966.85|上年底=100:83.23 2022-09-02|S&P 500 3,924.26|上年底=100:82.34 2022-09-06|S&P 500 3,908.19|上年底=100:82.00 2022-09-07|S&P 500 3,979.87|上年底=100:83.50 2022-09-08|S&P 500 4,006.18|上年底=100:84.05 2022-09-09|S&P 500 4,067.36|上年底=100:85.34 2022-09-12|S&P 500 4,110.41|上年底=100:86.24 2022-09-13|S&P 500 3,932.69|上年底=100:82.51 2022-09-14|S&P 500 3,946.01|上年底=100:82.79 2022-09-15|S&P 500 3,901.35|上年底=100:81.85 2022-09-16|S&P 500 3,873.33|上年底=100:81.27 2022-09-19|S&P 500 3,899.89|上年底=100:81.82 2022-09-20|S&P 500 3,855.93|上年底=100:80.90 2022-09-21|S&P 500 3,789.93|上年底=100:79.52 2022-09-22|S&P 500 3,757.99|上年底=100:78.85 2022-09-23|S&P 500 3,693.23|上年底=100:77.49 2022-09-26|S&P 500 3,655.04|上年底=100:76.69 2022-09-27|S&P 500 3,647.29|上年底=100:76.52 2022-09-28|S&P 500 3,719.04|上年底=100:78.03 2022-09-29|S&P 500 3,640.47|上年底=100:76.38 2022-09-30|S&P 500 3,585.62|上年底=100:75.23 2022-10-03|S&P 500 3,678.43|上年底=100:77.18 2022-10-04|S&P 500 3,790.93|上年底=100:79.54 2022-10-05|S&P 500 3,783.28|上年底=100:79.38 2022-10-06|S&P 500 3,744.52|上年底=100:78.56 2022-10-07|S&P 500 3,639.66|上年底=100:76.36 2022-10-10|S&P 500 3,612.39|上年底=100:75.79 2022-10-11|S&P 500 3,588.84|上年底=100:75.30 2022-10-12|S&P 500 3,577.03|上年底=100:75.05 2022-10-13|S&P 500 3,669.91|上年底=100:77.00 2022-10-14|S&P 500 3,583.07|上年底=100:75.18 2022-10-17|S&P 500 3,677.95|上年底=100:77.17 2022-10-18|S&P 500 3,719.98|上年底=100:78.05 2022-10-19|S&P 500 3,695.16|上年底=100:77.53 2022-10-20|S&P 500 3,665.78|上年底=100:76.91 2022-10-21|S&P 500 3,752.75|上年底=100:78.74 2022-10-24|S&P 500 3,797.34|上年底=100:79.67 2022-10-25|S&P 500 3,859.11|上年底=100:80.97 2022-10-26|S&P 500 3,830.60|上年底=100:80.37 2022-10-27|S&P 500 3,807.30|上年底=100:79.88 2022-10-28|S&P 500 3,901.06|上年底=100:81.85 2022-10-31|S&P 500 3,871.98|上年底=100:81.24 2022-11-01|S&P 500 3,856.10|上年底=100:80.91 2022-11-02|S&P 500 3,759.69|上年底=100:78.88 2022-11-03|S&P 500 3,719.89|上年底=100:78.05 2022-11-04|S&P 500 3,770.55|上年底=100:79.11 2022-11-07|S&P 500 3,806.80|上年底=100:79.87 2022-11-08|S&P 500 3,828.11|上年底=100:80.32 2022-11-09|S&P 500 3,748.57|上年底=100:78.65 2022-11-10|S&P 500 3,956.37|上年底=100:83.01 2022-11-11|S&P 500 3,992.93|上年底=100:83.78 2022-11-14|S&P 500 3,957.25|上年底=100:83.03 2022-11-15|S&P 500 3,991.73|上年底=100:83.75 2022-11-16|S&P 500 3,958.79|上年底=100:83.06 2022-11-17|S&P 500 3,946.56|上年底=100:82.80 2022-11-18|S&P 500 3,965.34|上年底=100:83.20 2022-11-21|S&P 500 3,949.94|上年底=100:82.87 2022-11-22|S&P 500 4,003.58|上年底=100:84.00 2022-11-23|S&P 500 4,027.26|上年底=100:84.50 2022-11-25|S&P 500 4,026.12|上年底=100:84.47 2022-11-28|S&P 500 3,963.94|上年底=100:83.17 2022-11-29|S&P 500 3,957.63|上年底=100:83.04 2022-11-30|S&P 500 4,080.11|上年底=100:85.61 2022-12-01|S&P 500 4,076.57|上年底=100:85.53 2022-12-02|S&P 500 4,071.70|上年底=100:85.43 2022-12-05|S&P 500 3,998.84|上年底=100:83.90 2022-12-06|S&P 500 3,941.26|上年底=100:82.69 2022-12-07|S&P 500 3,933.92|上年底=100:82.54 2022-12-08|S&P 500 3,963.51|上年底=100:83.16 2022-12-09|S&P 500 3,934.38|上年底=100:82.55 2022-12-12|S&P 500 3,990.56|上年底=100:83.73 2022-12-13|S&P 500 4,019.65|上年底=100:84.34 2022-12-14|S&P 500 3,995.32|上年底=100:83.83 2022-12-15|S&P 500 3,895.75|上年底=100:81.74 2022-12-16|S&P 500 3,852.36|上年底=100:80.83 2022-12-19|S&P 500 3,817.66|上年底=100:80.10 2022-12-20|S&P 500 3,821.62|上年底=100:80.18 2022-12-21|S&P 500 3,878.44|上年底=100:81.37 2022-12-22|S&P 500 3,822.39|上年底=100:80.20 2022-12-23|S&P 500 3,844.82|上年底=100:80.67 2022-12-27|S&P 500 3,829.25|上年底=100:80.34 2022-12-28|S&P 500 3,783.22|上年底=100:79.38 2022-12-29|S&P 500 3,849.28|上年底=100:80.76 2022-12-30|S&P 500 3,839.50|上年底=100:80.56 2021-12-29|銀行準備金(週三餘額)4.039860萬億美元|右軸 2022-01-05|銀行準備金(週三餘額)4.028460萬億美元|右軸 2022-01-12|銀行準備金(週三餘額)3.928933萬億美元|右軸 2022-01-19|銀行準備金(週三餘額)3.821743萬億美元|右軸 2022-01-26|銀行準備金(週三餘額)3.825076萬億美元|右軸 2022-02-02|銀行準備金(週三餘額)3.756617萬億美元|右軸 2022-02-09|銀行準備金(週三餘額)3.794977萬億美元|右軸 2022-02-16|銀行準備金(週三餘額)3.796720萬億美元|右軸 2022-02-23|銀行準備金(週三餘額)3.745976萬億美元|右軸 2022-03-02|銀行準備金(週三餘額)3.919484萬億美元|右軸 2022-03-09|銀行準備金(週三餘額)3.953650萬億美元|右軸 2022-03-16|銀行準備金(週三餘額)3.893412萬億美元|右軸 2022-03-23|銀行準備金(週三餘額)3.769046萬億美元|右軸 2022-03-30|銀行準備金(週三餘額)3.773466萬億美元|右軸 2022-04-06|銀行準備金(週三餘額)3.849872萬億美元|右軸 2022-04-13|銀行準備金(週三餘額)3.793317萬億美元|右軸 2022-04-20|銀行準備金(週三餘額)3.326857萬億美元|右軸 2022-04-27|銀行準備金(週三餘額)3.327548萬億美元|右軸 2022-05-04|銀行準備金(週三餘額)3.313993萬億美元|右軸 2022-05-11|銀行準備金(週三餘額)3.295680萬億美元|右軸 2022-05-18|銀行準備金(週三餘額)3.297142萬億美元|右軸 2022-05-25|銀行準備金(週三餘額)3.315018萬億美元|右軸 2022-06-01|銀行準備金(週三餘額)3.357395萬億美元|右軸 2022-06-08|銀行準備金(週三餘額)3.292602萬億美元|右軸 2022-06-15|銀行準備金(週三餘額)3.189605萬億美元|右軸 2022-06-22|銀行準備金(週三餘額)3.115589萬億美元|右軸 2022-06-29|銀行準備金(週三餘額)3.118611萬億美元|右軸 2022-07-06|銀行準備金(週三餘額)3.222930萬億美元|右軸 2022-07-13|銀行準備金(週三餘額)3.306518萬億美元|右軸 2022-07-20|銀行準備金(週三餘額)3.235172萬億美元|右軸 2022-07-27|銀行準備金(週三餘額)3.275609萬億美元|右軸 2022-08-03|銀行準備金(週三餘額)3.342517萬億美元|右軸 2022-08-10|銀行準備金(週三餘額)3.357493萬億美元|右軸 2022-08-17|銀行準備金(週三餘額)3.333695萬億美元|右軸 2022-08-24|銀行準備金(週三餘額)3.270912萬億美元|右軸 2022-08-31|銀行準備金(週三餘額)3.115846萬億美元|右軸 2022-09-07|銀行準備金(週三餘額)3.271336萬億美元|右軸 2022-09-14|銀行準備金(週三餘額)3.158694萬億美元|右軸 2022-09-21|銀行準備金(週三餘額)3.003721萬億美元|右軸 2022-09-28|銀行準備金(週三餘額)2.983206萬億美元|右軸 2022-10-05|銀行準備金(週三餘額)3.076450萬億美元|右軸 2022-10-12|銀行準備金(週三餘額)3.090307萬億美元|右軸 2022-10-19|銀行準備金(週三餘額)3.040777萬億美元|右軸 2022-10-26|銀行準備金(週三餘額)3.108146萬億美元|右軸 2022-11-02|銀行準備金(週三餘額)3.046975萬億美元|右軸 2022-11-09|銀行準備金(週三餘額)3.071230萬億美元|右軸 2022-11-16|銀行準備金(週三餘額)3.176796萬億美元|右軸 2022-11-23|銀行準備金(週三餘額)3.168849萬億美元|右軸 2022-11-30|銀行準備金(週三餘額)3.052233萬億美元|右軸 2022-12-07|銀行準備金(週三餘額)3.149088萬億美元|右軸 2022-12-14|銀行準備金(週三餘額)3.170805萬億美元|右軸 2022-12-21|銀行準備金(週三餘額)3.049325萬億美元|右軸 2022-12-28|銀行準備金(週三餘額)2.979738萬億美元|右軸 80.6 2.98 低位至年底 +67.9% 全年 +16.3% 全年 −19.4% Nasdaq-100 −33.0% 準備金5月後反覆,股市仍續升;兩線並非逐週同步。 跌勢早於6月QT;加息、通脹與估值調整共同作用。 藍線:每日股價、不含股息;金線:週三準備金。兩軸單位不同,線形貼近不等於因果;仍要看價格能否持續跑贏。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 18 / 67 PART 1 / 開場與承接 團隊原稿/概念示意
錢包反證;相同金額不等於相同風險 TGA 下降,資產仍弱 → 轉查盈利/估值/市場本身 Fed 補充準備金、融資壓力消退 → 重新評估原有收緊構思 同額 同額 ≠ 同風險 加密資產的跌幅,不會固定是美股的某個倍數。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 19 / 67 PART 2 / 兩層時間框架 團隊原稿/概念示意
同一條曲線,不同時間框架有不同答案 年初 → 現在 毫無保留是 Bear steepener 長端升幅大於前端,長債補償大幅提升 上週 → 現在 更接近 Bear flattening 子階段 長端高位震盪、略回;前端偏硬甚至上行 兩層時間框架 高位長端 + 再收緊前端 → 整體金融條件仍偏緊 團隊原有判斷;客觀孳息數據及比較口徑見第 11–13 頁。 反映市場提高對 Fed 維持 restrictive 甚至再收緊的定價。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 20 / 67 PART 2 / 兩層時間框架 原始資料/官方孳息
官方數據:三個時點 美國名義平價孳息(%) 美國日期 3M 2Y 10Y 30Y 2026.01.02 3.65 3.47 4.19 4.86 2026.10.09 4.25 4.80 5.24 5.60 2026.10.16 4.26 4.74 5.09 5.43 四個選定期限;不是完整曲線,也不是每日時間序列。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 21 / 67 PART 2 / 兩層時間框架 資料計算/基點變化
同一組數據,不同比較窗口 01.02 → 10.16 變化(bp);本圖獨立刻度 +61 3M +127 2Y +90 10Y +57 30Y 10.09 → 10.16 變化(bp);本圖獨立刻度 +1 3M -6 2Y -15 10Y -17 30Y 年初比較 · 2026.01.02 → 2026.10.16 10Y−3M:54 → 83 bp(+29) 10Y−2Y:72 → 35 bp(−37) 不同短端,年初判讀不同。1 月 2 日為年初基準,非上年年終。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 23 / 67 PART 2 / 兩層時間框架 團隊原稿/概念示意
兩層時間框架 年初到現在 長端升得更多 Bear steepener 上週到現在 前端較硬、長端喘定 Bear flattener 兩者並存 → 高位長端 + 再收緊前端 整體金融條件仍偏緊。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 24 / 67 PART 2 / 兩層時間框架 團隊原稿/概念示意
曲線框架:原有講法 大格局仍然係熊陡, 短線已經唔係純粹長端失控, 而係前端開始接棒。 單一 long-duration 壓力 short end + long end 雙重壓力 團隊原有講法 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 25 / 67 PART 2 / 兩層時間框架 團隊原稿/概念示意
同一次加息,先看哪一段在變 加息之後,先問三個問題。 01 哪一段利率在變? 02 誰的收入/成本先被波及? 03 盈利與相對強弱,有沒有確認? 曲線形狀只是起點;政策、增長、長期通脹預期不同,市場反應也不同。
來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 26 / 67 PART 2 / 兩層時間框架 研究情境/非實測曲線
加息後的三個傳導情境 整條曲線上移 期限 孳息 折現率與融資成本同時變貴 長端升更多 期限 孳息 收益/成本空間可能擴闊 短端升更多 期限 孳息 存款成本快、資產收益追得慢 三個原稿情境;第18–21頁再拆四種牛熊×平陡形態。圖為示意,非實測。 變化前 變化後(彩色實線) 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 27 / 67 PART 2 / 兩層時間框架 概念示意/非實際數據
熊平 · Bear flattening 孳息 期限 短端 長端 變化前 變化後 短端 ↑↑ 長端 ↑ 息差收窄 長端孳息 − 短端孳息 債券價格 ↓ / 孳息 ↑ 概念示意,非實際市場數據;四圖採相同座標範圍,箭咀只示範相對變動。 短端升得更多,長短息差收窄。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長短息差變化。
CME 教育資料 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 28 / 67 PART 2 / 兩層時間框架 概念示意/非實際數據
熊陡 · Bear steepening 孳息 期限 短端 長端 變化前 變化後 短端 ↑ 長端 ↑↑ 息差擴闊 長端孳息 − 短端孳息 債券價格 ↓ / 孳息 ↑ 概念示意,非實際市場數據;四圖採相同座標範圍,箭咀只示範相對變動。 長端升得更多,長短息差擴闊。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長短息差變化。
CME 教育資料 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 29 / 67 PART 2 / 兩層時間框架 概念示意/非實際數據
牛平 · Bull flattening 孳息 期限 短端 長端 變化前 變化後 短端 ↓ 長端 ↓↓ 息差收窄 長端孳息 − 短端孳息 債券價格 ↑ / 孳息 ↓ 概念示意,非實際市場數據;四圖採相同座標範圍,箭咀只示範相對變動。 長端跌得更多,長短息差收窄。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長短息差變化。
CME 教育資料 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 30 / 67 PART 2 / 兩層時間框架 概念示意/非實際數據
牛陡 · Bull steepening 孳息 期限 短端 長端 變化前 變化後 短端 ↓↓ 長端 ↓ 息差擴闊 長端孳息 − 短端孳息 債券價格 ↑ / 孳息 ↓ 概念示意,非實際市場數據;四圖採相同座標範圍,箭咀只示範相對變動。 短端跌得更多,長短息差擴闊。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長短息差變化。
CME 教育資料 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 31 / 67 PART 2 / 兩層時間框架 四態看方向;三情境看收入、成本與估值傳導
三個情境:行業點樣受影響 短端升更多|融資與盈利 依賴浮息/短債融資嘅: 消費金融、地產發展商、高槓桿企業 利息與再融資成本較快重定價 長端升更多|遠期估值 部分科技成長、生技、再生能源企業 若價值依賴遠期現金流, 折現率上升嘅估值壓力較大 兩端都敏感|融資+資產估值 地產/REITs、公用事業、基建 短端:浮息負債、營運融資 長端:長債成本、折現率/資本化率 銀行|先睇邊邊重定價 貸款、存款與批發融資調價先後 決定 NIM(淨息差)升定跌 長端升可擴闊息差,亦可壓資產估值 現金多、低債、定價能力強:屬公司條件 分類只作線索,並非互斥;要再睇債務到期、浮息比例、現金流同定價能力。 曲線負責縮小範圍;盈利與相對強弱負責確認。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 32 / 67 PART 3 / Fed 與資金價格 官方政策資料/團隊原文
Fed 在打前端,但長端未完全買單 2026.09.16 決定 2026.09.17 生效 +25 bp 3.75%–4.00% 12–0 一致通過 自 2023 年 7 月後首次加息 政策目標區間 ≠ 2 年期市場孳息 這說明前端「再收緊」的確認性高。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 33 / 67 PART 3 / Fed 與資金價格 概念圖解/用戶提供算例
期限溢價:長債點解要額外補償? 同樣投資10年:今日鎖定長債,或者不斷續買短債 買入10年債 承擔較長利率及價格波動風險 10年 短債到期再買 1年 › 1年 › 1年 › 1年 › 1年 › 1年 › 1年 › 1年 › 1年 › 1年 持有長債所要求的額外風險補償,就叫「期限溢價」。 10Y孳息 ≈ 預期未來10年短息平均 + 10Y期限溢價 3.0% 1.2% = 4.2% 3.0%:預期短息平均 1.2%:期限風險補償 4.2%:示意10Y孳息 教學算例,非當前數據;簡化分解。期限溢價可正可負,通常由模型估算,並非直接報價。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 34 / 67 PART 3 / Fed 與資金價格 概念辨別/承接曲線框架
長短息差 ≠ 期限溢價 Term Spread|長短息差 Term Premium|期限溢價 2Y 10Y 10Y − 2Y 同一時間,兩個期限的市場孳息差。 看曲線幾斜、幾平。 10Y孳息 − 預期未來10年短息平均 ≈ 模型估算的風險補償 看市場為持有長債要求幾多補償。 並非10Y減2Y,亦非直接報價。 息差看曲線幾斜;期限溢價看長債風險補償。 息差擴闊可以來自短端跌或長端升,不能直接當作期限溢價上升。 Fed影響短息預期,市場亦會改變長期補償;兩者可同時推動長端。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 35 / 67 PART 3 / Fed 與資金價格 官方數據/分項標示預期來源
9月PPI:生產端通脹明顯高過預期 2026年9月數據|10/15 美東08:30/香港20:30 實際 預期 PPI月增 季調|預期:First Trust 1.3% 0.6% PPI年增 未季調|預期:StoneX 6.3% 5.3% Core PPI月增 扣食品及能源|季調 預期:StoneX 0.7% 0.3% 能源月增10.8%;整體商品2.6%、服務0.8%。 Core扣食品及能源為0.7%;再扣貿易服務為0.5%,口徑不同。 各列獨立比例;預期分列標來源,差異及原數字詳見原文。 PPI 點解仍然重要? PPI量度生產者收到嘅售價, 反映企業端價格壓力。 部分分項直接用於 PCE; 亦可補充成本轉嫁線索, 但唔係一對一預測 CPI。 Fed 正式目標:整體 PCE 長期通脹2%;Core PCE 協助判斷底層趨勢, 仍須綜合CPI、就業等資料。 公布次序:10/14 CPI → 10/15 PPI|簡報先講PPI,唔代表PPI先公布。 一次PPI超預期,唔等於必然加息;成本轉嫁亦視需求、競爭及企業利潤空間。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 36 / 67 PART 3 / Fed 與資金價格 公開發言/美東與活動當地日期
官員訊號:通脹偏鷹,未預先承諾再加息 10.14 美東|PPI前 Austan Goolsbee 芝加哥聯儲主席 CPI表現令人失望 服務通脹仍然偏高 不能只歸因油價或關稅 關注核心/服務通脹 10.15 美東|PPI後 Beth Hammack 克里夫蘭聯儲主席 通脹預期若明顯惡化 可能需要更積極加息 未明言10月立即行動 偏鷹,未給確定指引 10.16 曼谷IMF Kevin Warsh Fed主席 經濟大致符合9月判斷 承認通脹壓力仍在 未預判10月政策決定 觀望,沒有預先承諾 主席沒有明確暗示10月再加息;亦沒有承諾維持不變。 Goolsbee談的是CPI:10/14美東=10/15香港凌晨,早於PPI公布。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 37 / 67 PART 3 / Fed 與資金價格 用戶研究解讀/市場報道截至2026.10.17
PPI很鷹派,但主席發言沒有同樣鷹派 短期偏中性,通脹風險仍偏鷹。 10月加息:當時市場定價 28% → 約15% 10月15日 → 10月16日 Barron’s引述CME FedWatch;非Fed官方預測。 10Y盤中報道:5.068% → 5.123% 10/16 WSJ公開摘要;非官方日終值。 2Y 市場有冇重新提高加息預期? 10Y 通脹持續/期限溢價有冇推高要求? 10Y−2Y 短端定長端主導曲線變化? 下一次FOMC:10月27–28日 PPI支持較高利率;主席暫未預先承諾。市場仍等數據,未認定10月必然加息。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 38 / 67 PART 3 / Fed 與資金價格 團隊原稿/概念示意
點解前端同長端可以講兩個故事 Fed/政策路徑 前端利率 市場要求的長期補償 通脹、供債、財赤、期限溢價、能源 ⇄ 但長端沒有同步大幅下跌 說明市場並未完全相信通脹風險已被壓服, 也未完全放棄對供債、財赤、期限溢價與能源成本的戒心。 Fed 可以主導短端,但長端仍要由市場決定。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 39 / 67 PART 3 / Fed 與資金價格 團隊原稿/概念示意
Fed 與長端:原有推論鏈 Fed 加息 → 前端收益率較硬 若市場完全信服 通脹被壓住 → 長端應更明顯回落 但長端仍高企 → 風險溢價未退場 團隊原有推論鏈 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 40 / 67 PART 3 / Fed 與資金價格 團隊原稿/概念示意
資本成本:原有講法 前端上升,唔等於通脹已解決。 市場要為更耐的 restrictive policy 付款。 若長端又唔肯落, 資本成本未有真正放鬆。 Fed funds · 2-year yield · 10Y / 30Y · term premium · inflation credibility 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 41 / 67 PART 3 / Fed 與資金價格 資產收益與存款成本的調整時點/NIM定義
銀行:息差是明線,存款成本是暗線 銀行最直接的賺錢指標:NIM|FDIC 所述調整機制示意 較早 較後 資產收益 貸款/資產收益調整 存款成本 存款成本追上 有些階段 NIM 先改善 之後才受壓 NIM = 淨利息收入 ÷ 平均生息資產 NIM 不等於孳息曲線;浮息貸款佔比、存戶敏感度、債券組合、壞帳和手續費收入都會改變結果。 直觀理解:借出去收到的利息,扣除吸收存款及其他融資成本後還剩多少。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 42 / 67 PART 3 / Fed 與資金價格 機制、事實與團隊判斷分開標示
折現率:10年後嘅100元,今日值幾多? 折現率:把未來收到嘅錢,換算成今日值幾多。 PV = FV ÷ (1 + r)ⁿ PV 現值 · FV 未來現金流 · r 折現率 · n 年數 同樣在10年後收到100元 折現率 3% 今日值 $74.41 折現率 5% 今日值 $61.39 折現率 7% 今日值 $50.83 要求回報由3%升至7%,同一筆未來100元,現值減少約31.7%。 其他條件不變:折現率越高,現值越低;越遲收到嘅錢,越敏感。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 43 / 67 PART 3 / Fed 與資金價格 機制、事實與團隊判斷分開標示
折現率點解會升?長端息率會影響估值 簡化理解:折現率 ≈ 無風險利率 + 風險溢價 例如 9% = 4% + 5%(示意,唔係當前報價) 無風險利率 同幣種、相應期限嘅回報基準 美元長期估值常參考美國長債。 風險溢價 投資者承擔風險要求嘅額外回報 企業風險、信用及市場信心會影響。 長債息上升 → 要求回報上升 → 遠期現金流現值受壓 較敏感:成長股、現金流較遠嘅科技股、房地產及長天期債券。 即使Fed冇再加息,期限溢價推高長債息,估值仍可能受壓。 美債係重要參考;各地仍受本地利率、匯率及風險溢價影響。 企業整體現金流用WACC;股東現金流用股權成本,兩者要配對。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 44 / 67 PART 3 / Fed 與資金價格 NIM與股價時差/事後案例
銀行:NIM 先升,股價仍然可以跌 NIM先升,不代表銀行股即時升 兩圖用相同2022至2024時間軸、各自清楚標示單位。左邊是FDIC全業季度NIM修訂值,按統計季度末定位,不是發布日;右邊是KBE每日收市價格,不含派息。紅帶是2023年3至5月,綠帶是2024第二季。樣本及權重不同,圖示不同步,沒有估計因果。 NIM|FDIC全業(季度年率,%) KBE|銀行股ETF(每日收市,美元) 2022Q1 2.54% → Q4 3.38%(+84基點) 2022/2/1 → 年底:$55.87 → $45.15(−19.2%) 2.4 2.7 3.0 3.3 3.5 2022 2023 2024 年底 25 35 45 55 65 2022 2023 2024 年底 2022Q1 NIM 2.54%(修訂值) 2.54% 2022Q2 NIM 2.80%(修訂值) 2022Q3 NIM 3.14%(修訂值) 2022Q4 NIM 3.38%(修訂值) 3.38% 2023Q1 NIM 3.31%(修訂值) 2023Q2 NIM 3.28%(修訂值) 2023Q3 NIM 3.30%(修訂值) 2023Q4 NIM 3.28%(修訂值) 2024Q1 NIM 3.18%(修訂值) 2024Q2 NIM 3.16%(修訂值) 3.16% 2024Q3 NIM 3.23%(修訂值) 2024Q4 NIM 3.27%(修訂值) 3.27% 所標時段較低收市:2023-05-04 $31.90(事後回看) 05-04 $31.90 所標時段較低收市:2024-04-16 $43.05(事後回看) 04-16 $43.05 NIM按季度定位、其後公布;修訂值用於回顧,唔係當時已知嘅入場訊號。 ① 2023/3–5:危機低位區(事後回看) 3/10 SVB、3/12 Signature、5/1 First Republic 信心/估值受壓;股價可早於NIM見底。 ② 2024 Q2布局、7月加速(案例解讀) 6/28 $46.39 → 7/31 $53.95:+16.3% NIM Q2 3.16% → Q3 3.23%;交易改善預期。 基本面 ≠ 股價;知識幫你揀方向,入場仍要看價格配合。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 45 / 67 PART 3 / Fed 與資金價格 銀行下跌三種原因與KRE
銀行下跌三種原因與 KRE 銀行股下跌,至少有三種可能 銀行股跌 原因待查 息差被壓縮 存款成本/NIM 指引 市場擔心壞帳 撥備/信用風險 整體市場避險 風險偏好/相對強弱 連同盈利預測核對 看哪一組數據先轉差 KRE 方便觀察區域銀行 各銀行的貸款結構、存款穩定度與信貸風險不同;KRE 不能當作純粹 NIM 代理。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 46 / 67 PART 4 / 美元與新興市場 原圖觀察與團隊判斷
美元 vs 新興市場:先睇資金大方向 M平方:美元指數與新興市場股債;2026年10月20日擷取公開原圖,保留水印及原座標 美元偏強 新興市場資金面 可能承受壓力 美元偏弱 有利資金尋找 美國以外嘅機會 藍線:美元(左軸) 黃線:新興股市(右軸) 紅線:新興債市(右軸) 關係唔係每段時間都成立。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 47 / 67 PART 4 / 美元與新興市場 原圖觀察與團隊判斷
我哋對美元嘅判斷:偏強,但要有條件 原有觀點:鷹派政策立場,可能有助支持美元信心。 團隊情境判斷;唔係保證美元一定上升。 政策條件 短端維持高息 長端未失控 價格確認 美元保持強勢 升勢有延續 資金配合 外資由買轉賣 新興市場相對轉弱 三者配合,先研究外資參與高、價格開始轉弱嘅市場。 若美元轉弱、外資回流,或市場持續跑贏,就重新評估。 下一步睇韓國:用實際外資淨買賣,判斷沽壓有冇出現。
來源:用戶原稿/團隊美元觀點;條件情境,未新增美元目標價或買賣指令。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 48 / 67 PART 4 / 全球資本成本重估 機制、事實與團隊判斷分開標示
韓國:外資沽壓,有實際數字 2026/9/1–10/2|KOSPI 外資淨買賣 −20.305 萬億韓圜 22個交易日中,只有7日錄得淨買入。 淨沽出組成(萬億韓圜) SK hynix −12.009 Samsung −5.186 其餘KOSPI合計 −3.110 三星與SK hynix合共佔淨沽出約84.7%:沽壓集中於半導體權重股。 證明外資有實際沽售;未能單憑呢組數字,判定係美元走強造成。
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 49 / 67 PART 4 / 全球資本成本重估 韓國外資部分轉向與邊際買盤
韓國:外資不用全走,走一部分已經夠 外資不用全走,走一部分已經夠 團隊討論看到的圖 外資持股市值與比重:先明顯上升,其後回落 這張圖證明不了外資已經離場;交易意義在於韓股有大量外資參與。 交易意義 韓股有大量 外資參與 如果美元 走強 部分外資 重新衡量持倉 邊際買盤 足以改變 就算不是全面撤走,也足以改變邊際買盤。 先查外資淨買賣、持股數量/比重,再比較其他解釋,並看價格有沒有同步轉弱。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 50 / 67 PART 4 / 全球資本成本重估 美元外資與SKHynix三件事有沒有一起出現
SK Hynix:美元、外資、相對強弱三條件 我們要驗證:三件事有沒有一起出現 1 美元走強 美元的變化 2 韓國外資由買轉賣 韓國外資的變化 3 SK Hynix 由領先轉弱 相對同業的領先位置 AND 一起出現? 我們要 驗證 SK Hynix SK Hynix 不是單純的韓國資金流工具,還牽涉記憶體、AI 和 HBM 等產業因素。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 51 / 67 PART 4 / 全球資本成本重估 HBM反證與誰跑輸誰的同業配對
HBM 反證、同業配對與事後選股風險 業務和市場支持曾經很強,說它轉弱就更需要證據 反證路徑 HBM 需求 盈利預測 相對強弱 如果仍然向上:只憑宏觀壓力逆勢沽空,未必是最好的表達方式 也可以做同業配對 研究「誰跑輸誰」 待研究公司 可能承受較大外資撤出壓力 價格開始轉弱 對比 比較同業 盈利及相對表現較穩 毋須押注整個半導體行業下跌 比較時一併檢查:產品組合 + 估值 也不能等結果出來後,才挑表現最好的一隻做多頭。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 52 / 67 PART 4 / 全球資本成本重估 美元換日圓投資本幣股票再換回美元的EWJ回報路徑
日本:買EWJ,其實同時買了日圓 EWJ 追蹤日本股票、以美元計價|與韓國/SK Hynix 是不同研究線 美元 100 換日圓 日圓本金 日股曝險 日本股票 本幣回報 換回美元 美元 最終價值 股票回報 × 匯率換算,一起決定美元結果 美元回報 =(1+股票本幣回報)×(1+日圓兌美元回報)− 1 日圓貶值可拖累美元回報;日圓升值也可能抵銷部分日股跌幅。 100 只作起始本金示意;未計成本與追蹤誤差。股市只是美元回報的其中一半。 美元指數走強不等於日圓一定貶值。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 53 / 67 PART 4 / 全球資本成本重估 EWJ底層股票曝險與HEWJ加入日圓遠期的結構對照
HEWJ:對沖、成本與未回測關係 驗證方法:比較 EWJ 和日圓對沖版 HEWJ EWJ HEWJ 日本股票曝險 承受股票與日圓的升跌 沒有此處的日圓遠期對沖層 持有 EWJ 股票曝險 + 日圓遠期 對沖工具 加入 目標:盡量抵銷匯率變化 兩者回報差距,大致是匯率 + 對沖成本的影響 比較 EWJ 和 HEWJ,可以看清回報主要來自股票還是匯率。 日圓和日股可能反方向走,這個關係還沒有回測,我們先把它當成研究題目。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 55 / 67 PART 4 / 全球資本成本重估 日圓弱的美元回報拖累與日圓融資平倉兩條獨立機制
日圓拆倉:另一條引線,別混在一起 日圓拆倉另列一個情境,不拿它去證明 EWJ 或韓股交易 01 回報換算 日圓偏弱 日股換回美元 回報拖累 觀察 USDJPY 與日股本幣回報;本幣股價上升也可能抵銷部分匯率影響。 02 融資平倉 日圓突然轉強/融資條件改變/波動迫使降槓桿 借日圓、買較高回報資產的部位可能平倉 借入日圓 買入資產 可能平倉 三個不同訊號 美元指數 ≠ USDJPY ≠ 日圓融資平倉 BIS 分析 2024 年 8 月市場波動:槓桿交易平倉放大了股票和外匯市場的反應。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 56 / 67 PART 5 / 柴油與物流通脹 柴油實體經濟傳導圖
柴油不是單純能源,而是物流與實體通脹中樞 柴油不是單純能源,而是物流與實體通脹中樞 IEA 10 月:中間蒸餾油供應受壓|出口按年下降 × 庫存反季節性抽低 柴油 貨運 農業 建築 工業 價格已廣泛影響 貨品成本 實質收入 經濟活動 通脹影響 柴油市場緊張或延續到 2027。 這不是普通油價波動,而是供應鏈與物流成本的再通脹訊號。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 57 / 67 PART 5 / 柴油與物流通脹 出口初步數據+庫存損失回補預測
柴油:更新的客觀資料 柴油:更新的客觀資料 初步數據|出口變化 IEA 預測|庫存損失回補 −70 萬桶/日 9 月全球柴油出口按年變化 −70 萬桶/日 0 出口流量的同比變化 預計不早於 2027 年下半年 2026.10.14 2027 H2 或以後 超季節性累積庫存損失的回補 條件:取決於供應恢復 2027 Q1 仍可能季節性補庫;「不早於 H2」指超季節累積損失的回補。 柴油供應緊張預測延續至 2027 年,回補時點取決於供應恢復。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 58 / 67 PART 5 / 柴油與物流通脹 柴油原有通脹傳導鏈
柴油:原有通脹傳導鏈 柴油:原有通脹傳導鏈 柴油 → 實體行業成本 → 商品與物流通脹 → 長端風險溢價 柴油供應 緊張 四個行業成本上升 運輸 農業 建築 工業 商品與物流 通脹 通脹黏性 提高 長端風險溢價難降 Diesel / gasoil · Freight costs · Logistics inflation · Goods inflation Supply chain restructuring|供應鏈重整 證據:IEA(10.14)指出柴油價格已推高貨品成本,影響實質收入、活動及通脹;ECB(05.13)說明能源/運輸成本沿供應鏈傳至食品、製成品與服務,存在時滯。
IEA ·
ECB LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 59 / 67 PART 5 / 柴油與物流通脹 柴油供應鏈血液原有講法
柴油:原有講法 柴油:原有講法 「柴油先係供應鏈血液。」 因為你運貨、耕田、建築、開礦、發電,全部都用到。 運貨 耕田 建築 開礦 發電 今次唔係淨係油價升,而係柴油升。 柴油一緊,物流成本就會沿住整條實體經濟傳出去。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 60 / 67 PART 6 / 合併框架與可推翻假設 原有完整宏觀框架
最新框架:全球長端高位 + 美國前端再收緊 最新框架:全球長端高位 + 美國前端再收緊 全球長端高位 + 美國前端再收緊 近一週:子階段 Bear flattening 前端再上行 Fed 及短期通脹壓力 年初至今 Bear steepener 長端重估是主線 多國長端同步上升 全球風險溢價 與資本成本 重估 柴油/物流成本 Goods inflation 風險 市場不易相信長端快速回落 近一週:Bear flattening 子階段, 前端因 Fed 及短期通脹壓力而再上行。 柴油/物流成本推高 goods inflation 風險,令市場不易相信長端會快速回落。 LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 61 / 67 PART 6 / 合併框架與可推翻假設 機制、事實與團隊判斷分開標示
落注之前:基本面方向,要有價格配合 銀行案例教訓:基本面提供方向,價格配合先考慮入場。 ① 研究假設 ② 價格配合 ③ 甚麼情況要重估 NIM/盈利有望改善 股價止跌、形成較高低位 改善預期落空 存款成本壓力可望緩和 並持續跑贏比較基準 或價格/相對強弱再轉差 先看預期,唔等數字靚晒 基本面唔會自動等於買點 重新檢視假設與持倉 回看2024 Q2:研究改善預期 → 7月KBE價格加速 +16.3% 全業NIM到Q3先回升;Q2數據9月先公布,唔可以倒填成買入訊號。 可被推翻嘅一句話 「若盈利改善預期獲支持,而股價持續轉強,才研究順勢參與; 若預期轉差或價格再轉弱,就重新評估。」
來源:本簡報銀行案例(FDIC/KBE)|團隊研究框架;事後案例,非已回測規則
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 講座簡報 62 / 67 PART 6 / 合併框架與可推翻假設 韓國與日本原文研究案例
可被推翻的假設:韓國、日本 可被推翻的假設:韓國、日本 美元走強時,就算只有部分外資調整持倉,也可能改變邊際買盤。 韓國 研究減持/對沖/偏空 美元走強 + 外資淨賣出 + 候選股相對轉弱 仍然要看到:外資淨賣出,以及候選股票相對表現由強轉弱 反證出口 外資繼續買 盈利預測仍上修 → 原理由不成立 日本 美元兌日圓走強 本幣股價升幅抵銷不了匯率拖累 研究不對沖的日股持倉會不會落後 反證出口 日圓轉強,或 企業盈利帶動股價 明顯上升 → 重新計算 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 63 / 67 PART 6 / 合併框架與可推翻假設 原文觀察期、比較基準、交易成本與 Alpha
觀察期、比較基準、成本與 Alpha 觀察期、比較基準、成本與 Alpha 驗證時,先定好觀察期、比較基準和交易成本。 觀察期 比較基準 交易成本 幾天 倉位調整 幾星期 資金流 幾季 盈利變化 先問清楚 可否產生 超額回報? 時間尺度不能事後混用;宏觀觀點不會自動變成 Alpha。 它幫我們更早知道:該問甚麼、該比較甚麼、甚麼時候應該放棄。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 64 / 67 PART 6 / 合併框架與可推翻假設 流動性水量與期限價牌回扣
全球資本成本重估 全球資本成本重估 流動性:水仍在 融資成本:不同期限,不同價牌 水量 概念示意,無數量尺度 短端 政策路徑 長端 市場定價 水雖然仍有,但借錢的價格已經變了, 而且不同期限的價格變得不一樣。 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 65 / 67 PART 6 / 合併框架與可推翻假設 完整原文研究限制與風險聲明
完整研究限制與風險聲明 完整研究限制與風險聲明 研究案例 / 未經回測 / 非已建立持倉 本文根據講座、補充錄音與團隊後續討論整理。銀行、科技、流動性、 SK Hynix、EWJ及配對構思均為研究案例,未經回測,在取得可檢視的樣本、 規則與結果之前,並非已證實有效的策略,亦非已建立的持倉或已執行的交易。 沽空、配對及跨市場交易另涉及借券、槓桿、匯率、流動性與交易時段差異。 本文不構成任何證券或金融產品的要約、招攬或個人化投資建議。 完整研究限制與風險聲明|原文完整保留 來源:用戶原稿/團隊研究解讀
LAZYBEANZ · 反脆弱投資研究室 2026.10.17 · 資訊圖融合審閱版 66 / 67 BONUS / 思考題 留待現場討論
法國 → 歐洲 → 全球市場?
法國危機,歐洲危機?
如果風險擴散,會點樣影響
LAZYBEANZ · 反脆弱投資研究室 BONUS · 思考題 67 / 67 關閉 第 1 頁:封面|債息變局,機會喺邊? 依使用者糾正恢復原 v19 橫版構圖,只局部修正兩張人像及補回完整職銜。使用內建 imagegen,以原橫版為編輯目標、原直版 poster 為身份參考;身份修正是參考式圖像編輯,並非原照片逐像素貼回。網站僅在兩張頭像範圍及職銜列顯示編輯結果,其他區域仍直接顯示原 v19 圖像,沒有改成卡片/新構圖。Michael:Lazybeanz Co-founder/AI Investment Copilot 專家;Alex:Lazybeanz Co-founder/資深市場自營交易員。
第 2 頁:免責聲明 本團隊三人並非香港證監會持牌人。
在演講中提到的任何投資推薦或例子以及投資產品,並不一定適合每一個人,僅為個人分享非買賣建議。對於因您根據此訊息行事而直接或間接引起的任何損失,我們不提供任何保證,也不承擔任何責任。
投資的歷史表現僅作為參考,過去的收益表現並不保證未來有類似的表現。
投資有風險,請諮詢持牌投資顧問,幫您評估自身投資風險承受能力,財務狀況和目標後才能做投資規劃建議。
本課程僅供教育用途,不構成任何投資建議。
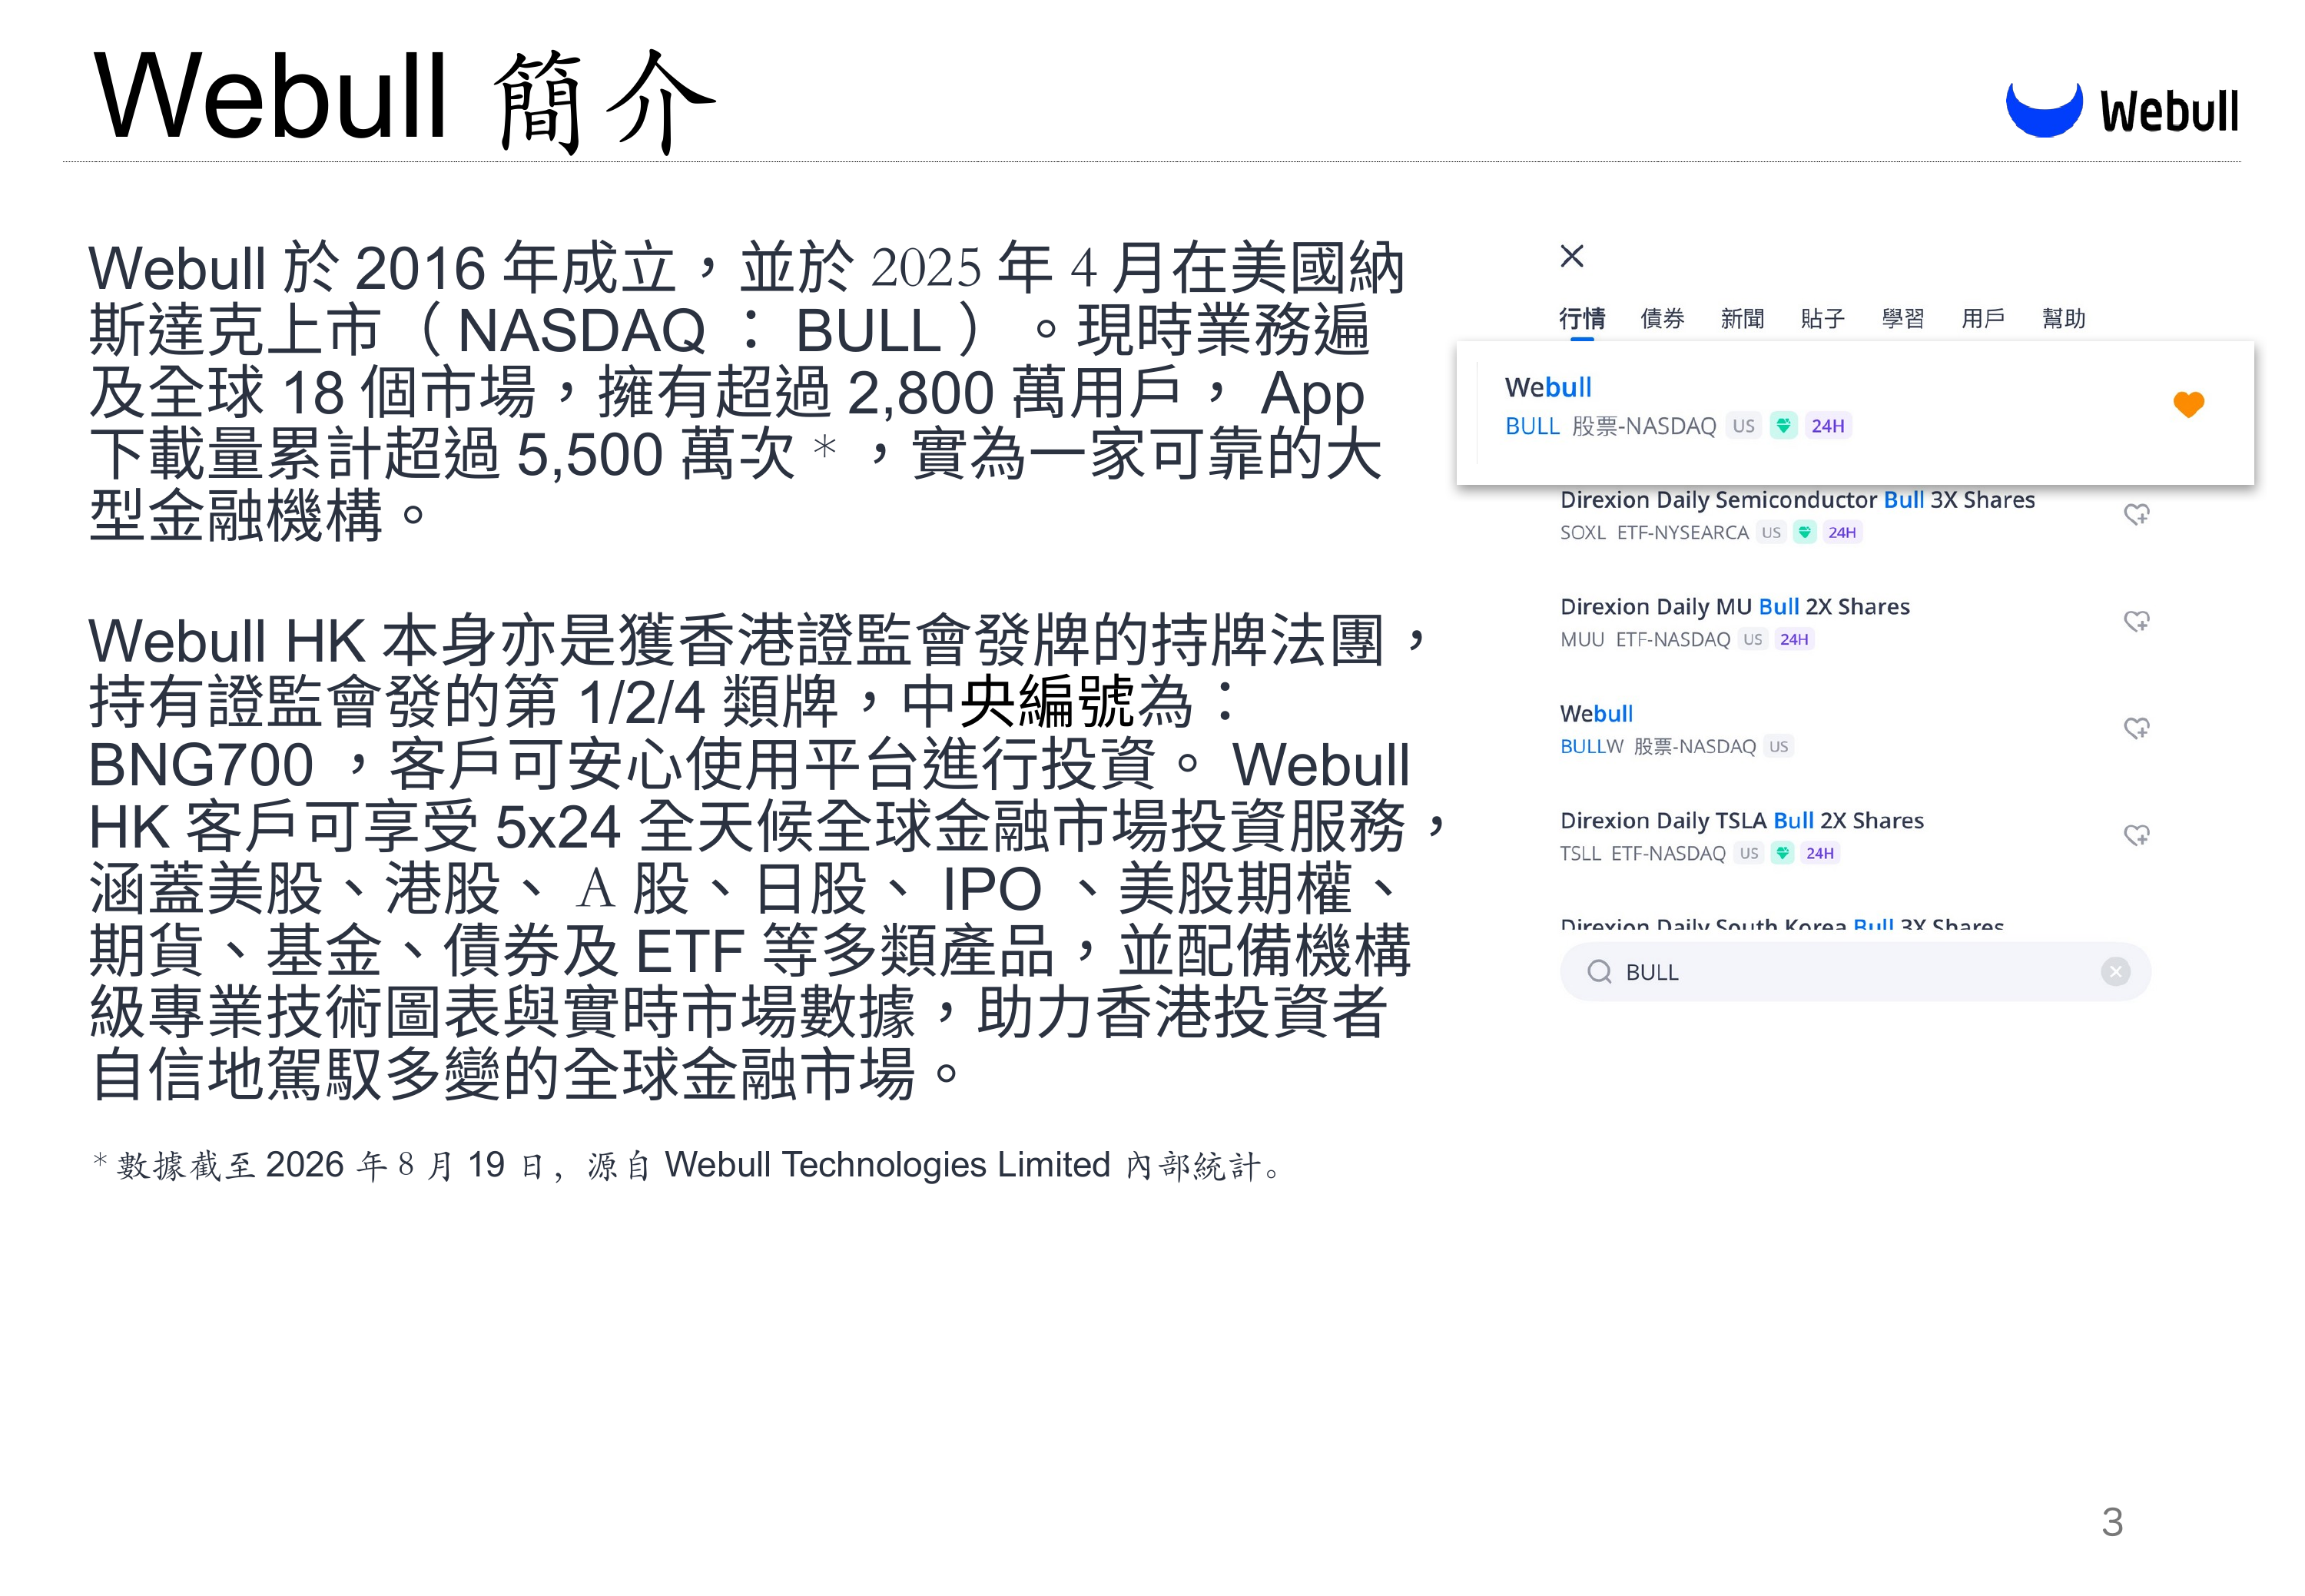
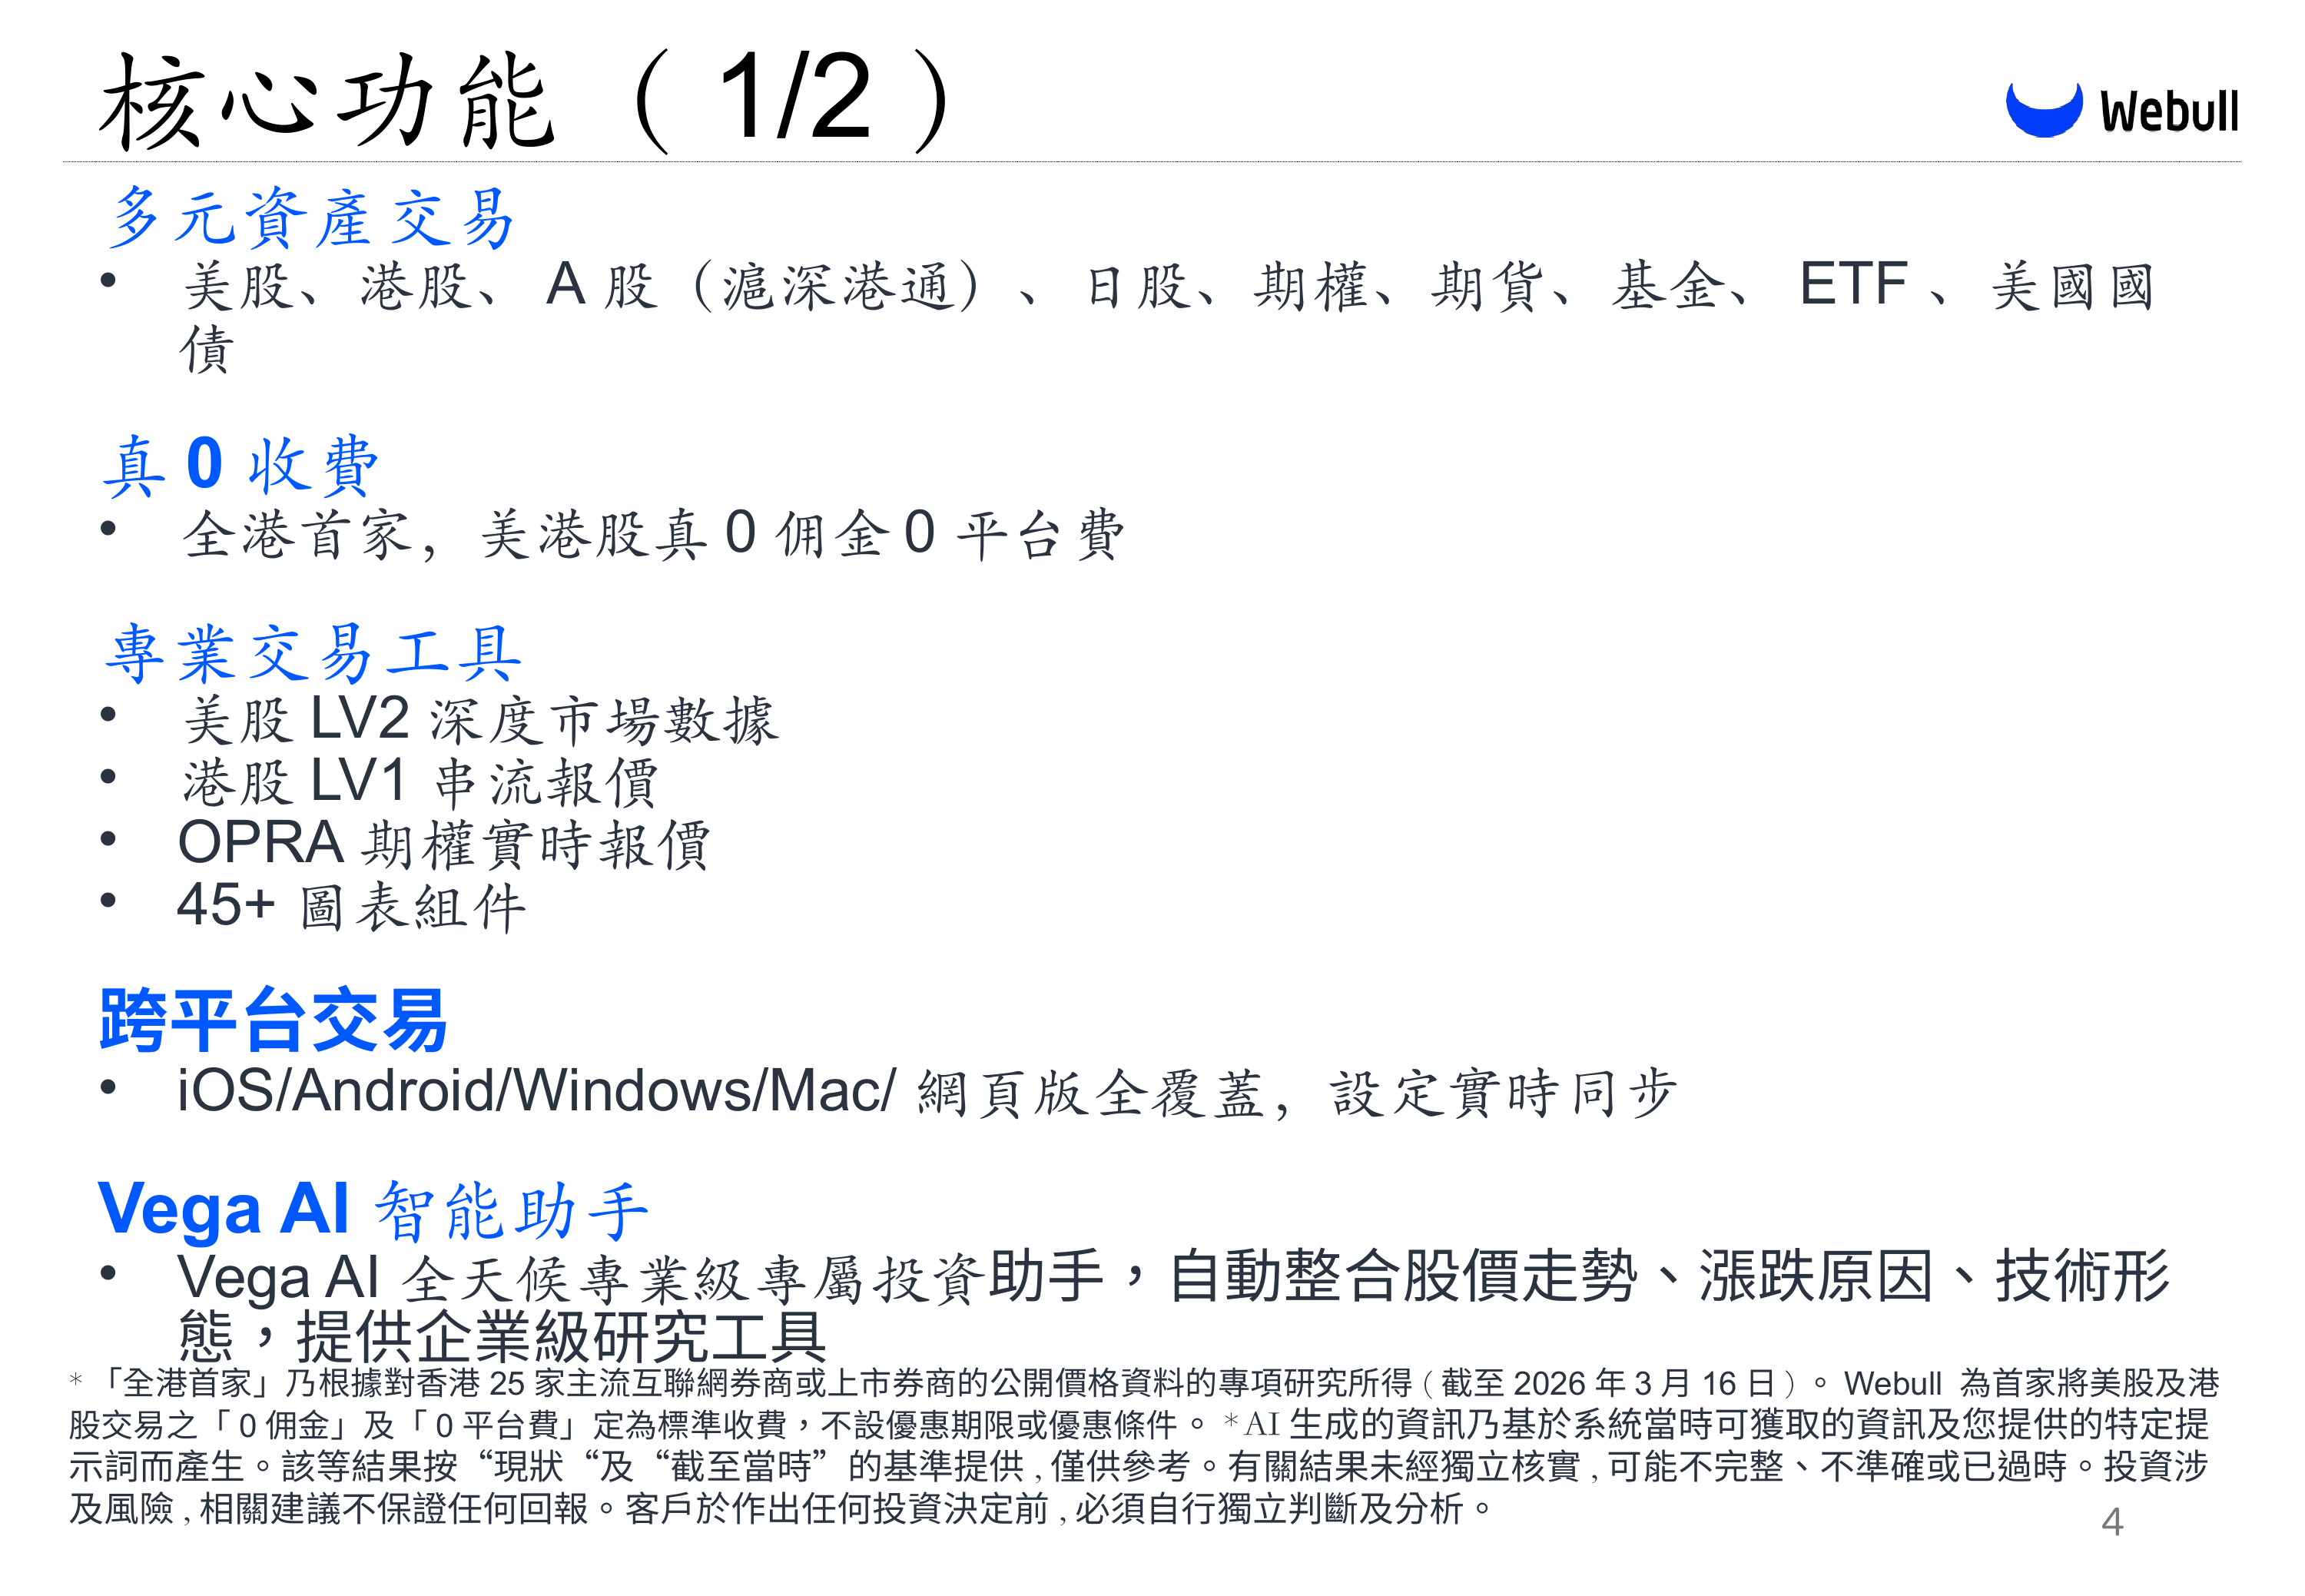
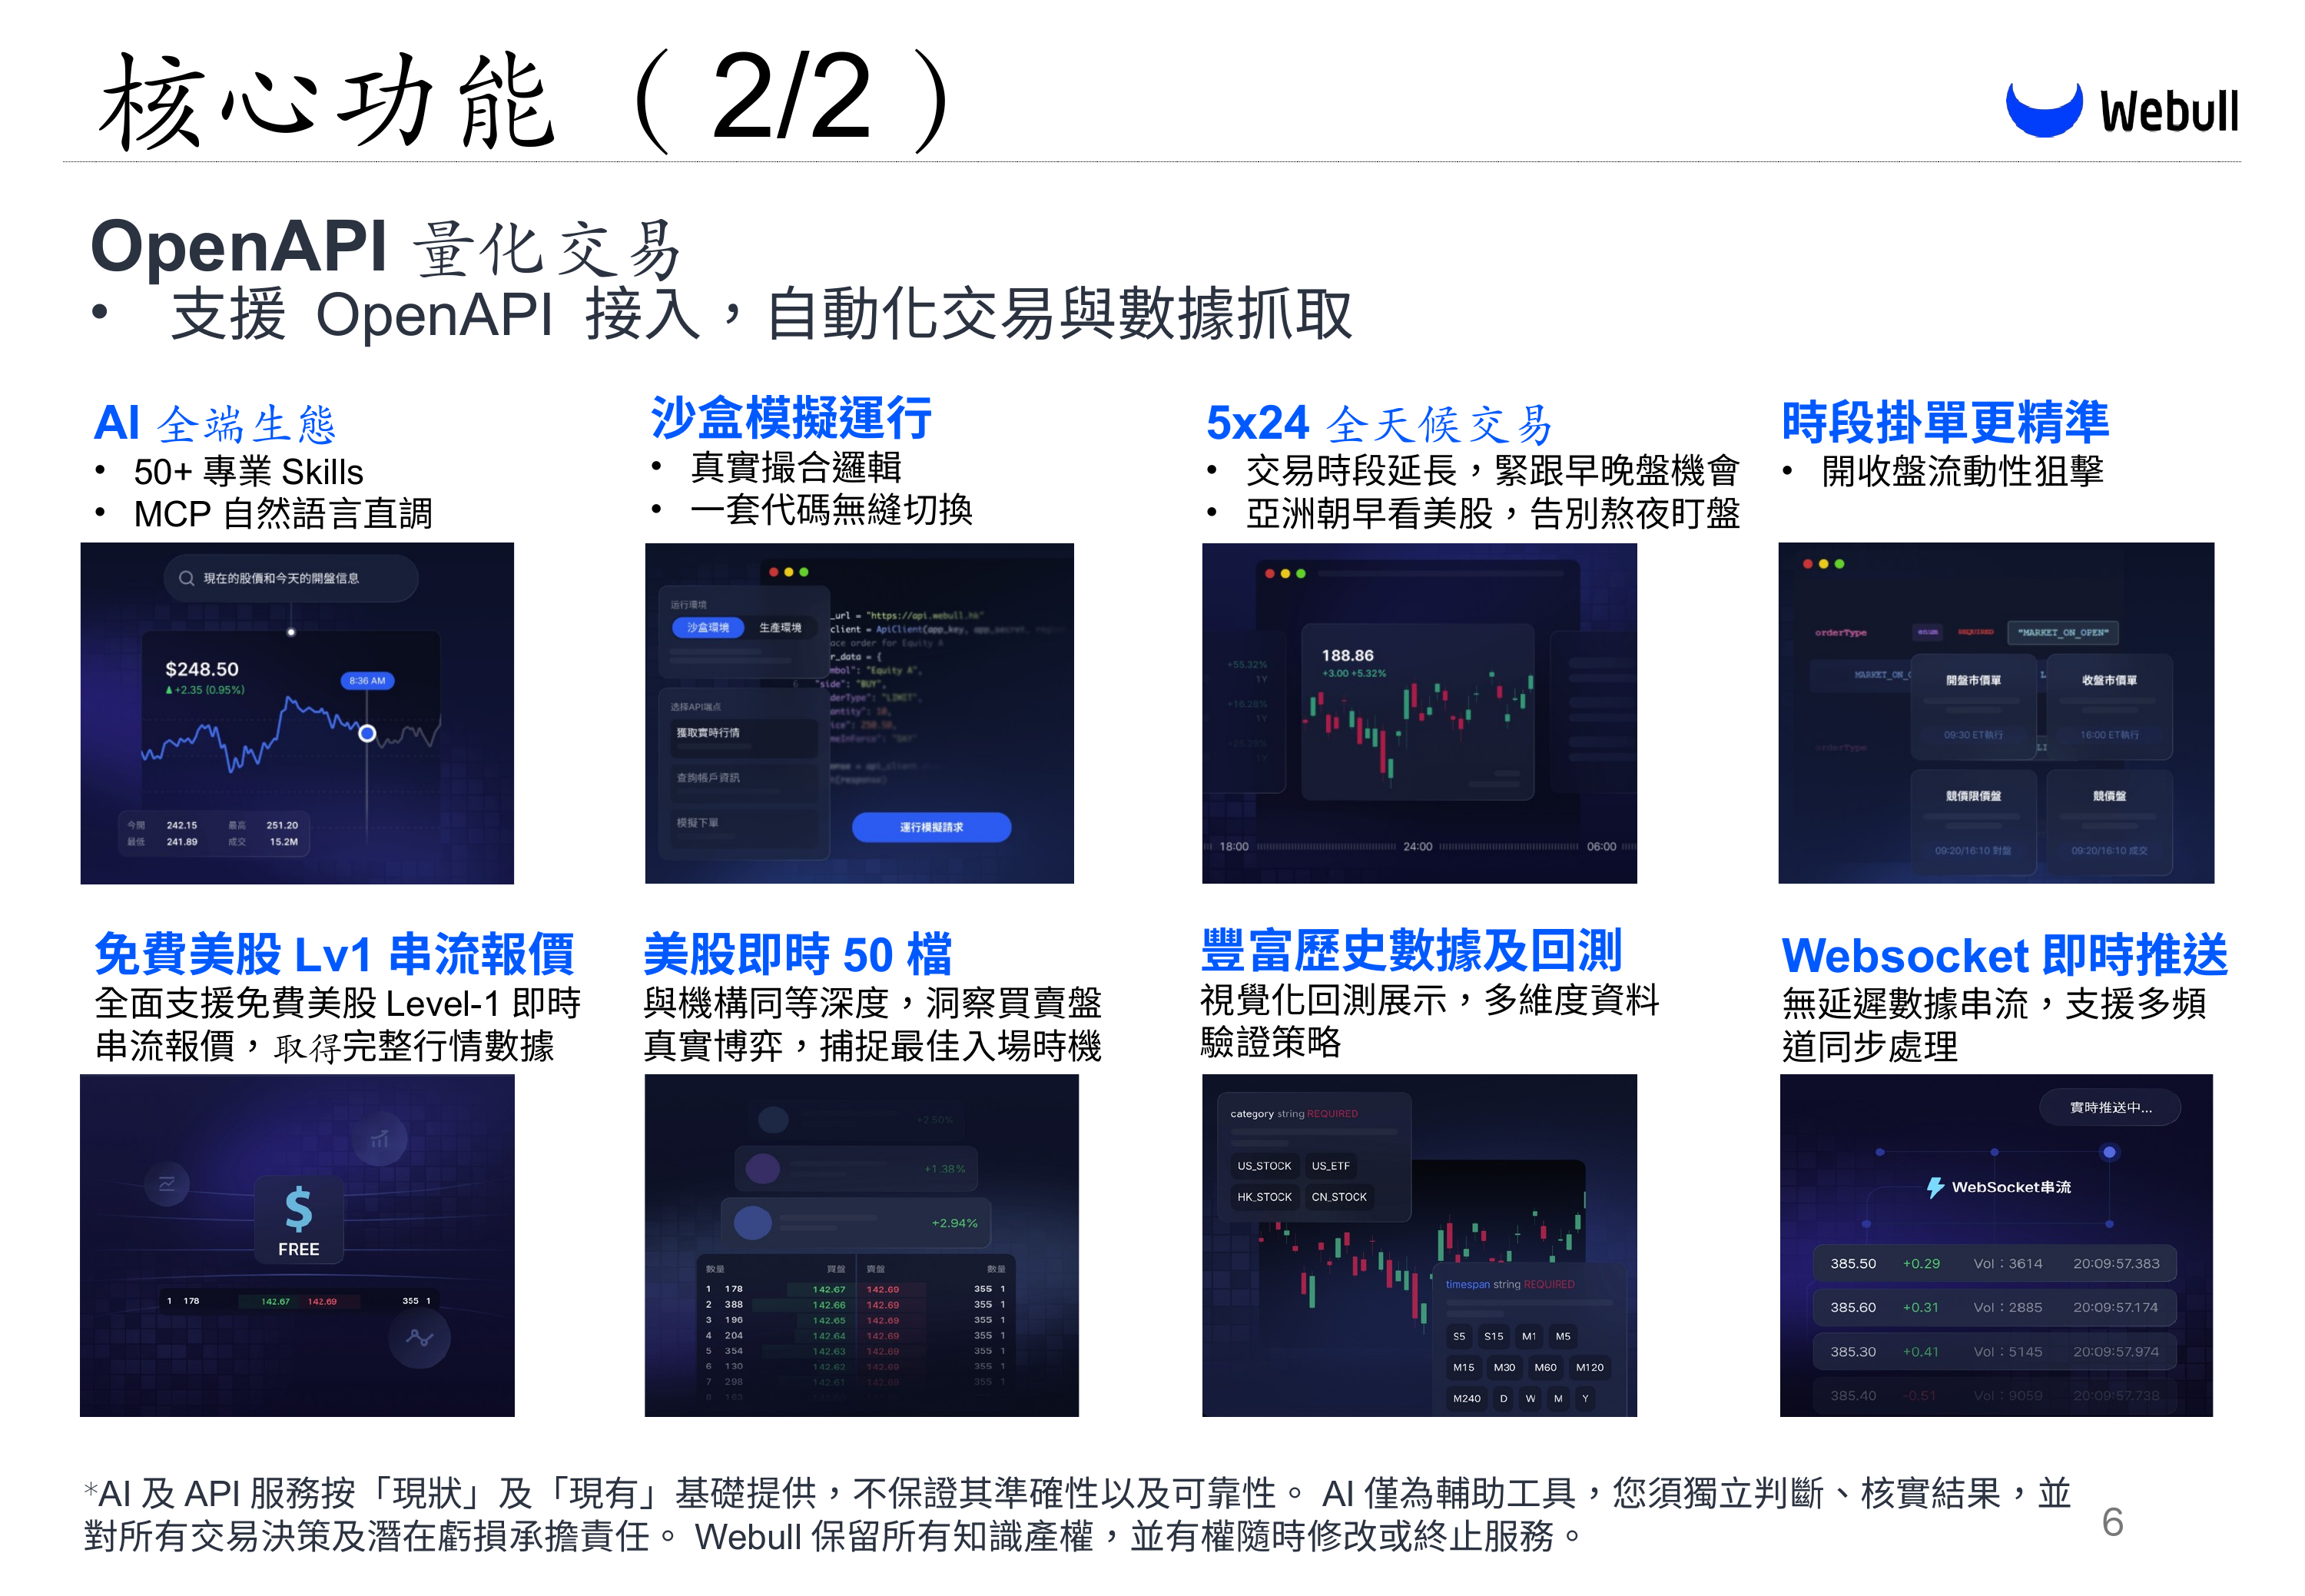
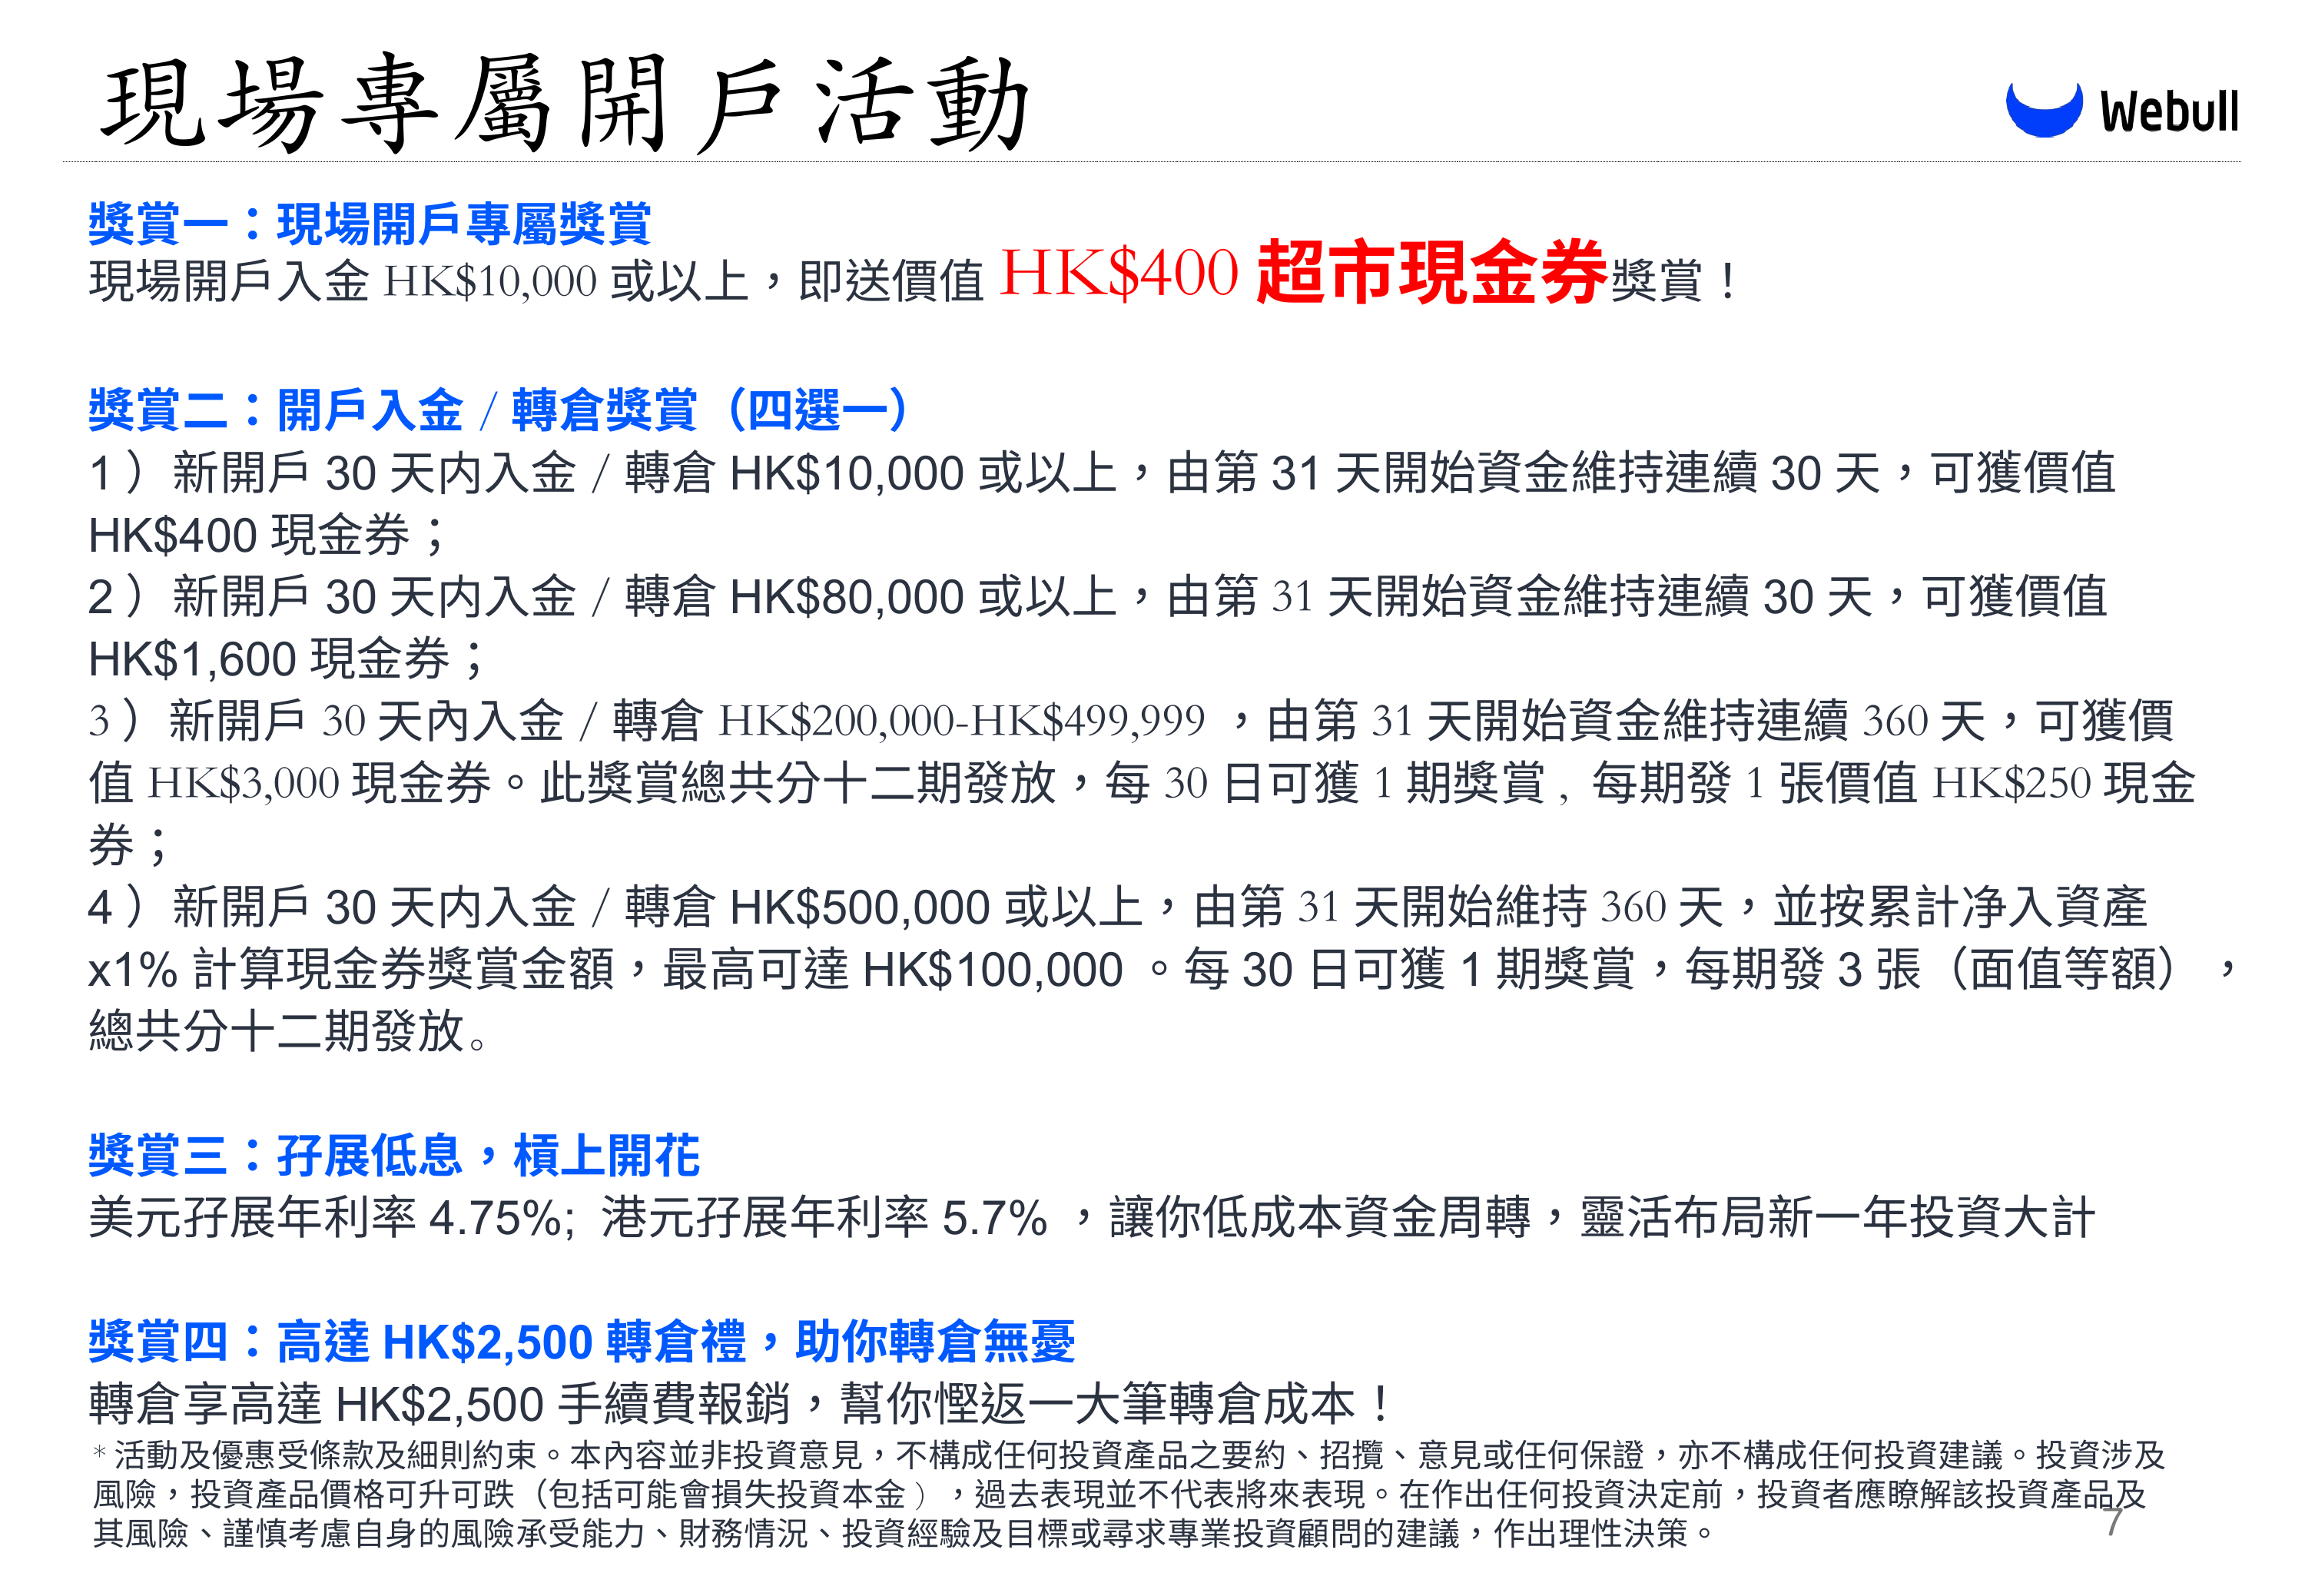
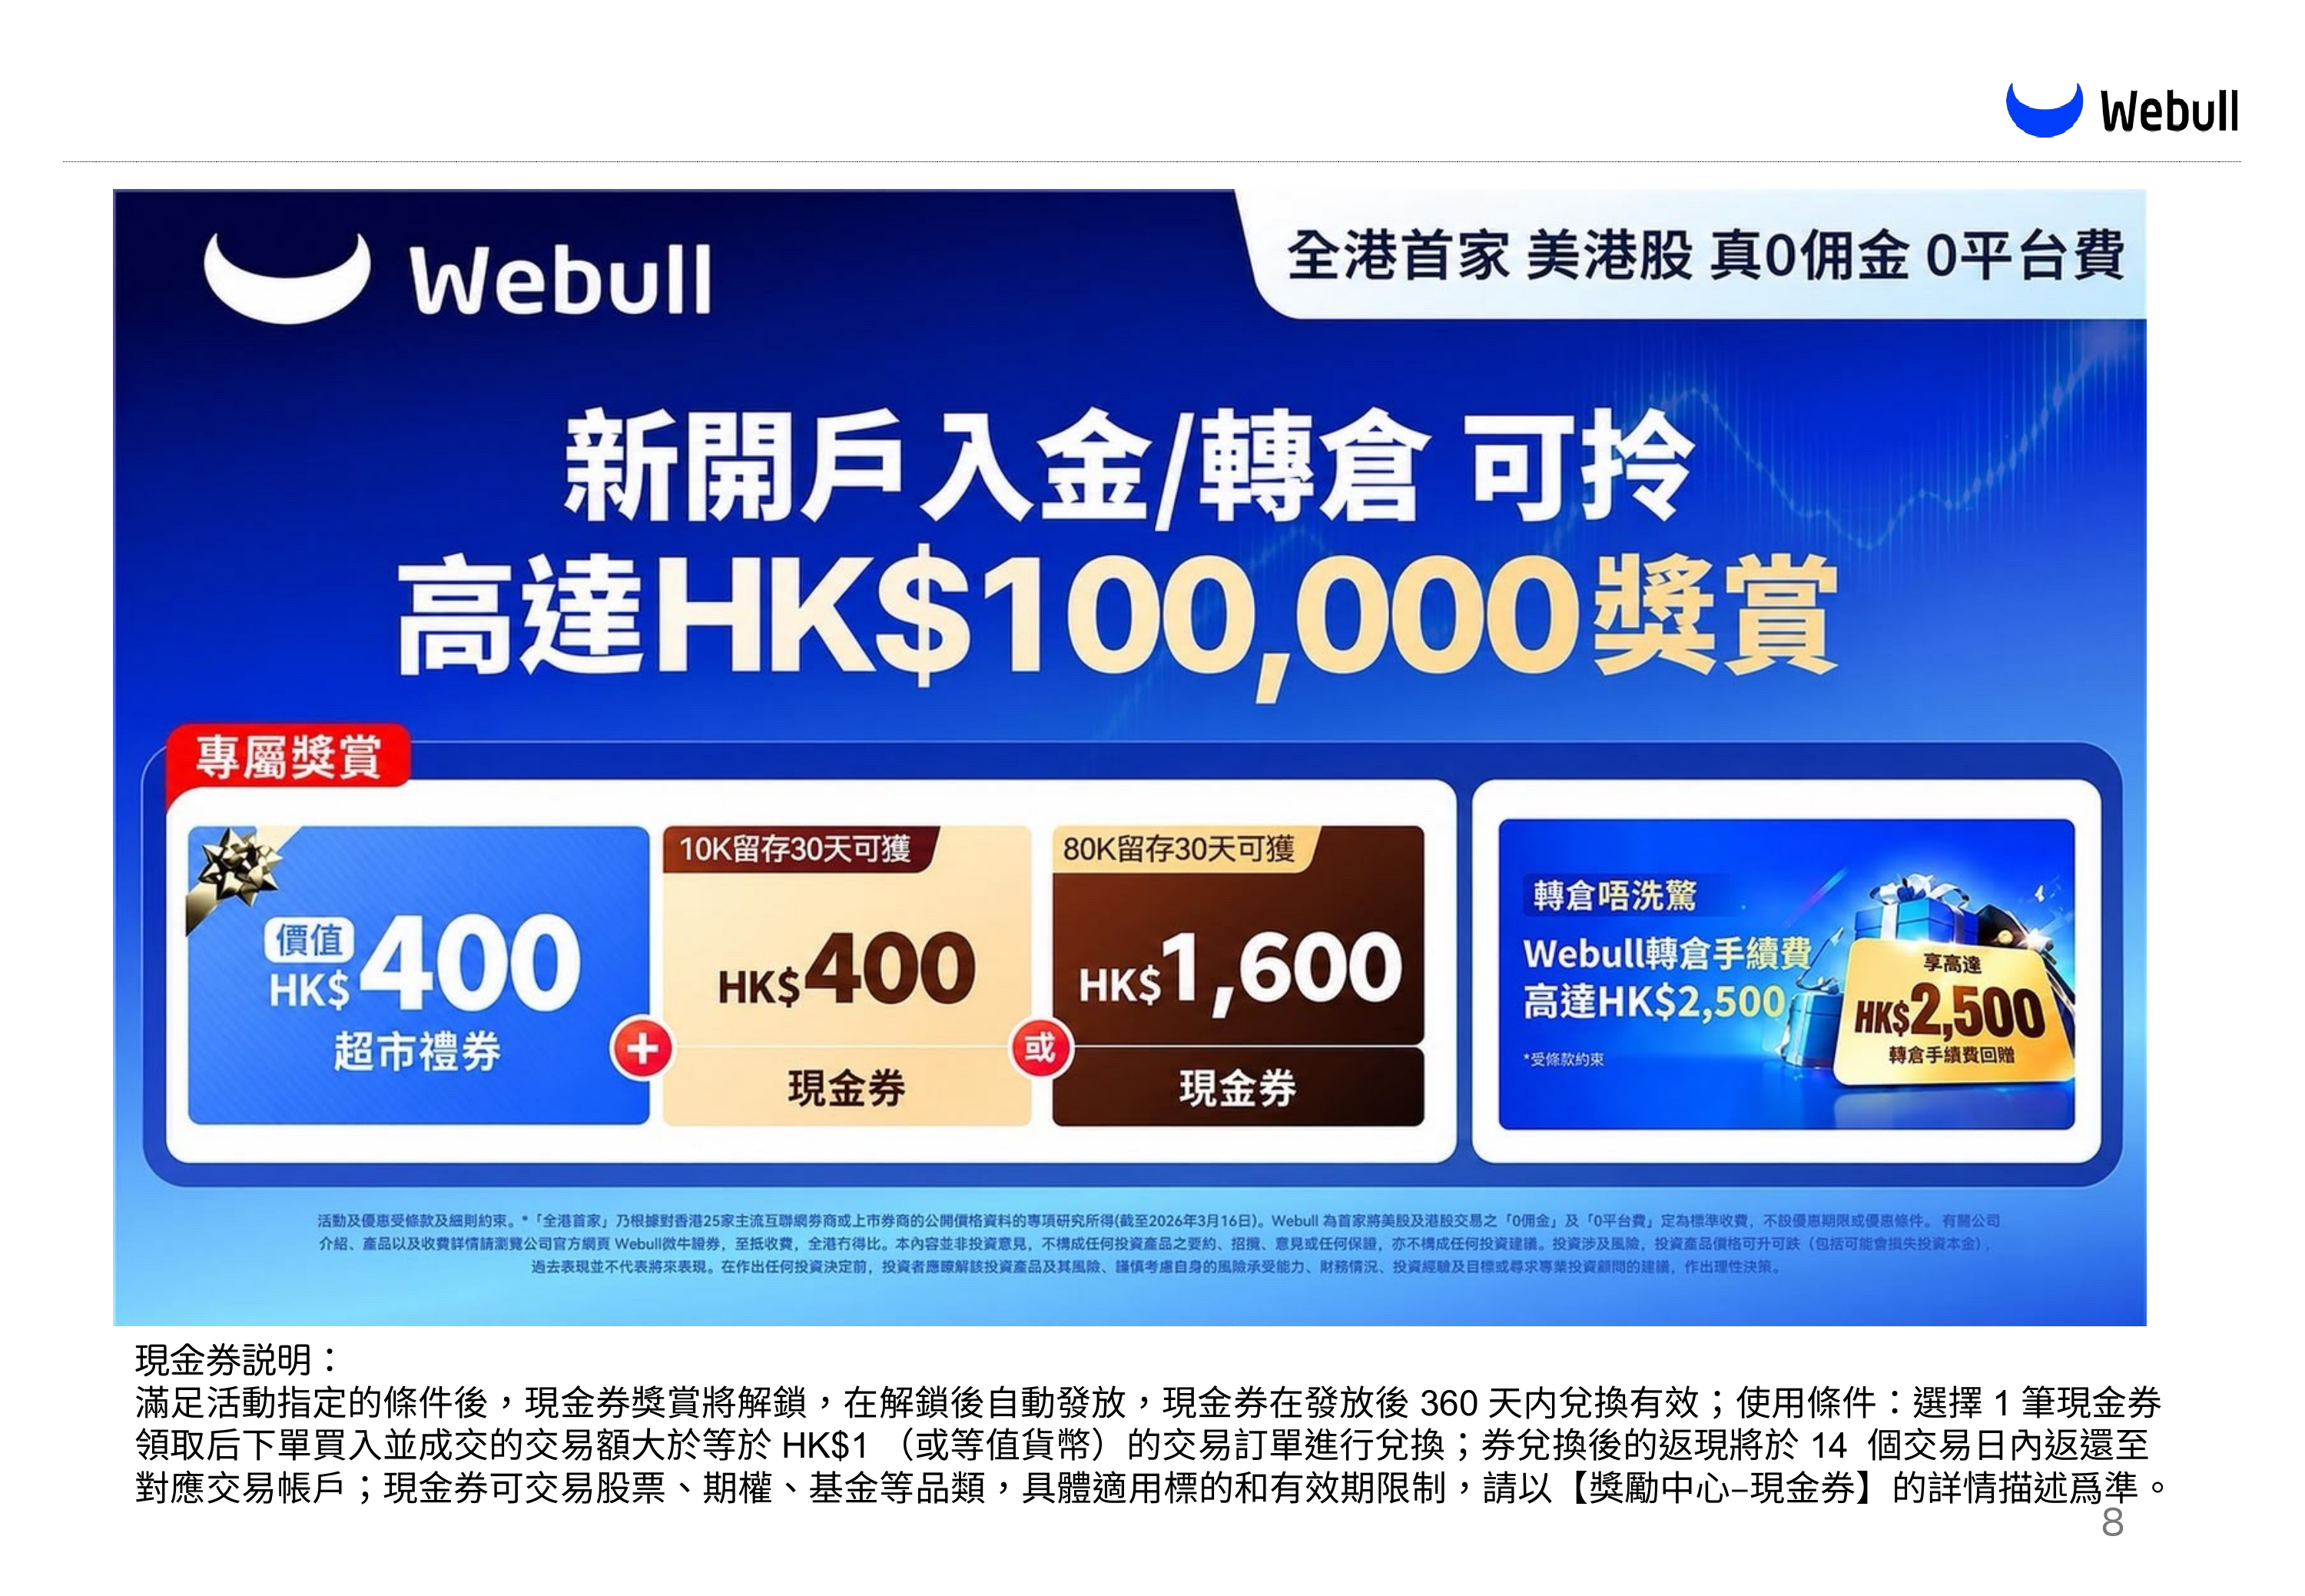
第 3 頁:Webull 原稿第 1 頁 1 第 4 頁:Webull 原稿第 2 頁 關於Webull2 第 5 頁:Webull 原稿第 3 頁(最新版) 3Webull簡介Webull於2016年成立,並於2025年4月在美國納斯達克上市(NASDAQ:BULL)。現時業務遍及全球18個市場,擁有超過2,800萬用戶,App下載量累計超過5,500萬次*,實為一家可靠的大型金融機構。 Webull HK本身亦是獲香港證監會發牌的持牌法團,持有證監會發的第1/2/4類牌,中央編號為:BNG700,客戶可安心使用平台進行投資。Webull HK客戶可享受5x24全天候全球金融市場投資服務,涵蓋美股、港股、A股、日股、IPO、美股期權、期貨、基金、債券及ETF等多類產品,並配備機構級專業技術圖表與實時市場數據,助力香港投資者自信地駕馭多變的全球金融市場。*數據截至2026年8月19日,源自Webull Technologies Limited內部統計。 第 6 頁:Webull 原稿第 4 頁(最新版) 4多元資產交易美股、港股、A股(滬深港通)、日股、期權、期貨、基金、ETF、美國國債真0收費全港首家,美港股真0佣金0平台費專業交易工具美股LV2深度市場數據港股LV1串流報價OPRA期權實時報價45+圖表組件跨平台交易iOS/Android/Windows/Mac/網頁版全覆蓋,設定實時同步Vega AI智能助手Vega AI全天候專業級專屬投資助手,自動整合股價走勢、漲跌原因、技術形態,提供企業級研究工具*「全港首家」乃根據對香港25家主流互聯網券商或上市券商的公開價格資料的專項研究所得(截至2026年3月16日)。Webull 為首家將美股及港股交易之「0佣金」及「0平台費」定為標準收費,不設優惠期限或優惠條件。* AI生成的資訊乃基於系統當時可獲取的資訊及您提供的特定提示詞而產生。該等結果按“現狀“及“截至當時”的基準提供,僅供參考。有關結果未經獨立核實,可能不完整、不準確或已過時。投資涉及風險,相關建議不保證任何回報。客戶於作出任何投資決定前,必須自行獨立判斷及分析。核心功能(1/2) 第 7 頁:Webull 原稿第 5 頁(最新版) 5 第 8 頁:Webull 原稿第 6 頁 6OpenAPI量化交易支援 OpenAPI 接入,自動化交易與數據抓取AI全端生態50+專業SkillsMCP自然語言直調沙盒模擬運行真實撮合邏輯一套代碼無縫切換5x24全天候交易交易時段延長,緊跟早晚盤機會亞洲朝早看美股,告別熬夜盯盤時段掛單更精準開收盤流動性狙擊免費美股Lv1串流報價全面支援免費美股Level-1即時串流報價,取得完整行情數據美股即時50檔與機構同等深度,洞察買賣盤真實博弈,捕捉最佳入場時機豐富歷史數據及回測視覺化回測展示,多維度資料驗證策略Websocket即時推送無延遲數據串流,支援多頻道同步處理*AI及API服務按「現狀」及「現有」基礎提供,不保證其準確性以及可靠性。AI僅為輔助工具,您須獨立判斷、核實結果,並對所有交易決策及潛在虧損承擔責任。Webull保留所有知識產權,並有權隨時修改或終止服務。核心功能(2/2) 第 9 頁:Webull 原稿第 7 頁(最新版) 7獎賞一:現場開戶專屬獎賞現場開戶入金HK$10,000或以上,即送價值HK$400超市現金券獎賞!獎賞二:開戶入金/轉倉獎賞(四選一)1)新開戶30天内入金/轉倉HK$10,000或以上,由第31天開始資金維持連續30天,可獲價值HK$400現金券;2)新開戶30天内入金/轉倉HK$80,000或以上,由第31天開始資金維持連續30天,可獲價值HK$1,600現金券;3)新開戶30天內入金/轉倉HK$200,000-HK$499,999,由第31天開始資金維持連續360天,可獲價值HK$3,000現金券。此獎賞總共分十二期發放,每30日可獲1期獎賞, 每期發1張價值HK$250現金券;4)新開戶30天内入金/轉倉HK$500,000或以上,由第31天開始維持360天,並按累計净入資產x1%計算現金券獎賞金額,最高可達HK$100,000。每30日可獲1期獎賞,每期發3張(面值等額),總共分十二期發放。獎賞三:孖展低息,槓上開花美元孖展年利率4.75%; 港元孖展年利率5.7%,讓你低成本資金周轉,靈活布局新一年投資大計獎賞四:高達HK$2,500轉倉禮,助你轉倉無憂轉倉享高達HK$2,500手續費報銷,幫你慳返一大筆轉倉成本!*活動及優惠受條款及細則約束。本內容並非投資意見,不構成任何投資產品之要約、招攬、意見或任何保證,亦不構成任何投資建議。投資涉及風險,投資產品價格可升可跌(包括可能會損失投資本金) ,過去表現並不代表將來表現。在作出任何投資決定前,投資者應瞭解該投資產品及其風險、謹慎考慮自身的風險承受能力、財務情況、投資經驗及目標或尋求專業投資顧問的建議,作出理性決策。現場專屬開戶活動 第 10 頁:Webull 原稿第 8 頁 8現金券説明:滿足活動指定的條件後,現金券獎賞將解鎖,在解鎖後自動發放,現金券在發放後360天内兌換有效;使用條件:選擇1筆現金券領取后下單買入並成交的交易額大於等於HK$1(或等值貨幣)的交易訂單進行兌換;券兌換後的返現將於14 個交易日內返還至對應交易帳戶;現金券可交易股票、期權、基金等品類,具體適用標的和有效期限制,請以【獎勵中心–現金券】的詳情描述爲準。 第 11 頁:全球資本成本重估 本頁完整原文(內容保留) LAZYBEANZ LIVE / 2026.10.17
全球資本成本 六部分宏觀框架與交易研究
宏觀 × 三條交易線 · 融合審閱稿
原文追溯 原融合稿第 1 頁;核心主題。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 12 頁:核心命題 本頁完整原文(內容保留) 核心命題 當全球長端利率高企、Fed 又重新收緊前端,市場正在重新定價甚麼?而這種新資本成本環境,會如何改變美股、債券、美元、黃金、Crypto 以及板塊輪動? 原文追溯 原融合稿第 2 頁;核心命題完整保留。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 13 頁:全場主線 本頁完整原文(內容保留) 全場主線 流動性背景
原文追溯 原融合稿第 3 頁;全場主線完整保留。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 14 頁:由流動性拆解,進入資本成本重估 本頁完整原文(內容保留) 由流動性拆解,進入資本成本重估 先用很短時間承接上一場:Fed balance sheet、TGA、reserves、RRP 決定市場的水位;但光知道水位不夠,因為資產價格更取決於市場願意用幾高回報把資金借出去多久。紐約聯儲 2026 年仍指出準備金整體屬 ample 區間,所以現時更核心的市場矛盾,不只是「缺水」,而是「短端與長端資金價格同時偏高」。
客觀資料更新 準備金 ample 評估的來源日期:2026.09.22。該來源描述當時狀況,10.17 的狀態並未由同一份資料核實。
原文追溯 原融合稿第 4 頁;Part 1 Topic、Subtopic。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 15 頁:水量與資金價格 本頁完整原文(內容保留) 水量與資金價格 流動性 → 決定市場有幾多錢
孳息曲線 → 決定這筆錢有多貴
- Net liquidity
原文追溯 原融合稿第 5 頁;Part 1 Logic chain、Relative concept。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 16 頁:開場講法 本頁完整原文(內容保留) 開場講法 「上次我哋講市場有幾多水,今次我哋講水本身唔係免費——市場而家要求幾高息,先肯將短錢變成長錢。」 原文追溯 原融合稿第 6 頁;Part 1 你可直接講。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 17 頁:加息之後怎樣落注:我們會追蹤的三條交易線 本頁完整原文(內容保留) 加息之後怎樣落注:我們會追蹤的三條交易線
落注之前,先寫一句可以被推翻的話。
講座之後,團隊一直追問同一件事,看懂了市場,下一步可以研究甚麼交易?
總結一下我們的答案:加息本身不是交易,值得研究的,是誰被加息傷得最深、誰反而受惠。我們沿三條線去找,第一條是利率曲線,看銀行、科技和借錢多的公司誰強誰弱,第二條是市場的錢包,看比特幣和高波動股票甚麼時候跑出,第三條是美元,看壓力會落在韓國的SK Hynix,還是日本的EWJ。每一個構思,我們都先寫好甚麼情況下要放棄。
原文追溯 原融合稿第 7 頁;MD L1–9。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
## 加息之後怎樣落注:我們會追蹤的三條交易線
利率曲線拉開行業強弱,市場的錢包牽動風險胃口,美元轉強把壓力推到海外。
> 落注之前,先寫一句可以被推翻的話。
講座之後,團隊一直追問同一件事,看懂了市場,下一步可以研究甚麼交易?
總結一下我們的答案:加息本身不是交易,值得研究的,是誰被加息傷得最深、誰反而受惠。我們沿三條線去找,第一條是利率曲線,看銀行、科技和借錢多的公司誰強誰弱,第二條是市場的錢包,看比特幣和高波動股票甚麼時候跑出,第三條是美元,看壓力會落在韓國的SK Hynix,還是日本的EWJ。每一個構思,我們都先寫好甚麼情況下要放棄。 第 18 頁:第二條線:市場的錢包變厚,誰先起跑 本頁完整原文(內容保留) 第二條線:市場的錢包變厚,誰先起跑
錢包變厚:TGA持續下降、準備金改善、融資壓力沒有惡化,價格也開始配合,就研究對風險胃口最敏感的資產會不會重新跑出,例如比特幣相對美股、高波動股票相對大盤,重點是原本落後的資產先止跌,反彈時跑贏,而且不止維持一天。
錢包變薄:TGA增加、準備金受壓、SOFR持續高於IORB,就研究高度依賴融資、缺乏現金流支持的資產,會不會比資金充裕的公司更早落後,做法可以是減低這類持倉,也可以找強弱配對,毋須押注整個市場崩盤。
原文追溯 原融合稿第 8 頁;MD L63–68。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 第二條線:市場的錢包變厚,誰先起跑
上一篇的三個錢包,可以延伸成兩組研究。資金環境對風險資產特別重要,但不同資產反應不同,加密資產的跌幅也不會固定是美股的某個倍數。
錢包變厚:TGA持續下降、準備金改善、融資壓力沒有惡化,價格也開始配合,就研究對風險胃口最敏感的資產會不會重新跑出,例如比特幣相對美股、高波動股票相對大盤,重點是原本落後的資產先止跌,反彈時跑贏,而且不止維持一天。\<br>\
錢包變薄:TGA增加、準備金受壓、SOFR持續高於IORB,就研究高度依賴融資、缺乏現金流支持的資產,會不會比資金充裕的公司更早落後,做法可以是減低這類持倉,也可以找強弱配對,毋須押注整個市場崩盤。 2026.10.20:依Michael確認,改用2020/2022政策與趨勢例子
本次將主頁原有長段落收成底部研究提示,讓政策、準備金與兩張真實每日走勢圖在同一頁並排。上方原研究框架完整保留。2020/2022是QE、加息及QT的政策途徑,不表示原TGA情境所有條件同期成立;2020年TGA實際大升。準備金是銀行體系結算資金,並非直接流入股票的金額。
2020-03-15:Fed將政策目標降至0–0.25%並宣布至少5,000億美元國債、2,000億MBS買債;3/23擴為按需要規模買債,並非當天首次啟動QE。3/15是星期日,圖只按真實日曆標政策日期,不捏造當日收市價。Fed H.4.1/FRED WRBWFRBL週三單日準備金:3/18為1,945,393百萬美元,12/30為3,142,970百萬美元,增約61.6%。本次統一兩年口徑,因此替換上一版週均1.90→3.12萬億/+64.7%,並非原數據錯誤。
2022-03-16首加息;5/4宣布6/1起QT,起初每月國債300億、機構債與MBS175億美元不再投資上限,三個月後升600億及350億。上限不等於每月實際縮減額。年底政策目標4.25–4.50%。準備金採相同星期三單日欄:2021/12/29為4,039,860百萬美元,2022/12/28為2,979,738百萬美元,減約26.2%;本次與2020統一為週三單日餘額。NY Fed指出2022準備金下降主要由ON RRP增加帶動,QT在下半年亦有貢獻。跌勢早於6月QT,不能把全年跌幅全歸因QT。
走勢圖:S&P Dow Jones Indices LLC的S&P 500每日真實收市價格,由FRED取得;每年前一年最後交易日收市=100,兩圖共用60–120縱軸。2020基期2019/12/31為3,230.78點,2020/12/31為3,756.07,全年+16.2589%;3/23低位2,237.40至年底+67.8766%,另行標示。2022基期2021/12/31為4,766.18,2022/12/30為3,839.50,全年−19.4428%。未含股息、費用或風險調整;不填造假日價格、不平滑曲線。2020圖254個真實價點(含基期),2022圖252個;滑鼠停在價線附近可見當日日期、點數與基期值。
2020同時受財政救援、復甦與疫苗預期支持;2022同時受通脹、貼現率、估值及盈利預期影響。兩例展示政策傳導與同期趨勢,並非QE/QT單一因果回測或必勝策略。原『先止跌、反彈跑贏且不只一天』保留為研究觀察準則。
本頁完整來源 Fed政策原文 · 2022 QT計劃 · 股價:S&P DJI/FRED · 準備金:Fed H.4.1 · Nasdaq · 2020/3/15 Fed · 2020/3/18準備金 · 2020/12/30準備金 · 2021/12/29準備金 · 2022/3/16 Fed · 2022/12/14 Fed · NY Fed 2022操作報告 · FRED每日資料表
2026.10.20新增:同期銀行準備金曲線 準備金來源:Fed H.4.1,經FRED WRBWFRBL取得,單位百萬美元,圖中除以1,000,000轉為萬億美元。藍色實線是標普500每日收市,左軸各上年底=100、範圍60–120;金色虛線及點是週三準備金餘額,右軸1–5萬億。兩年用相同左右軸尺度,沒有為了貼合股價而各自縮放。
2020曲線53個年內週三觀測(含2020/1/1至12/30),2022有52個年內週三觀測;另各取一個前一年週三值,僅用來連入年初圖界,超出部分裁切。金色連線僅連接每週觀測,沒有捏造每日準備金;點按觀測日,而非通常翌日的發布日。滑鼠停在金色點可見日期及精確萬億金額。2020準備金在5月後曾反覆,股市仍繼續上升;2022亦非逐週同向。此圖展示同期變化,不是單一因果或相關強度估計。銀行準備金並非直接流入股票的金額。
準備金序列、頻率與單位 · 原始每週資料
第 19 頁:錢包反證;相同金額不等於相同風險 本頁完整原文(內容保留) 錢包反證;相同金額不等於相同風險 兩組都要反過來檢查,TGA下降,資產卻仍然疲弱,就要研究盈利、估值或市場本身出了甚麼問題,聯準會重新補充準備金、融資壓力消退,原先押注收緊的交易也要重新評估。配對不同資產時,還要記住相同金額不等於相同風險。
原文追溯 原融合稿第 9 頁;MD L70–70。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
兩組都要反過來檢查,TGA下降,資產卻仍然疲弱,就要研究盈利、估值或市場本身出了甚麼問題,聯準會重新補充準備金、融資壓力消退,原先押注收緊的交易也要重新評估。配對不同資產時,還要記住相同金額不等於相同風險。 第 20 頁:同一條曲線,不同時間框架有不同答案 本頁完整原文(內容保留) 同一條曲線,不同時間框架有不同答案 - 對比年初:毫無保留是 bear steepener,因為長端升幅大於前端,代表市場對長債要求的補償大幅提升。
短端口徑影響判讀,請指定基準 原有觀點保留。年初 3M–10Y 可呈熊陡,2Y–10Y 則呈熊平;最近一週亦因短端口徑而不同。完整數據見第 11–13 頁。
原文追溯 原融合稿第 10 頁;Part 2 Topic、Subtopic。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 21 頁:官方數據:三個時點 本頁完整原文(內容保留) 官方數據:三個時點 美國名義平價孳息(%)/選定期限/美國日期 日期 3 個月 2 年期 10 年期 30 年期 2026.01.02 3.65 3.47 4.19 4.86 2026.10.09 4.25 4.80 5.24 5.60 2026.10.16 4.26 4.74 5.09 5.43
數據截至美國 10 月 16 日,於香港時間 10 月 17 日核對。
原文追溯 原融合稿第 11 頁;Part 2 新增官方三日期數據。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 22 頁:孳息曲線:四個選定期限 本頁完整原文(內容保留) 孳息曲線:四個選定期限 美國名義平價孳息,3個月、2年、10年、30年 3.0 4.0 5.0 6.0 % 3.65 3.47 4.19 4.86 2026.01.02 4.25 4.80 5.24 5.60 2026.10.09 4.26 4.74 5.09 5.43 2026.10.16 3 個月 2 年期 10 年期 30 年期 名義平價孳息(%)/期限採分類等距排列,非線性年期比例。
原文追溯 原融合稿第 12 頁;Part 2 官方四期限圖,分類等距 x 軸。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 23 頁:同一組數據,不同比較窗口 本頁完整原文(內容保留) 同一組數據,不同比較窗口 孳息變化(基點) 比較窗口 3 個月 2 年 10 年 30 年 01.02 → 10.16 +61 +127 +90 +57 10.09 → 10.16 +1 −6 −15 −17
客觀資料更新 年初至 10.16:10Y−3M 利差 54 → 83 基點;10Y−2Y 利差 72 → 35 基點。
1 月 2 日是年初比較基準,並非上年年終。1 基點=0.01 個百分點。
原文追溯 原融合稿第 13 頁;Part 2 新增差值與窗口核對。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 24 頁:兩層時間框架 本頁完整原文(內容保留) 兩層時間框架 年初到現在 → 長端升得更多 → Bear steepener
上週到現在 → 前端較硬、長端喘定 → 短線 Bear flattener
兩者並存 → 高位長端 + 再收緊前端 → 整體金融條件仍偏緊
短端口徑影響判讀,請指定基準 原有觀點保留。年初 3M–10Y 可呈熊陡,2Y–10Y 則呈熊平;最近一週亦因短端口徑而不同。完整數據見第 11–13 頁。
原文追溯 原融合稿第 14 頁;Part 2 Logic chain。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 25 頁:曲線框架:原有講法 本頁完整原文(內容保留) 曲線框架:原有講法 「大格局仍然係熊陡,但短線已經唔係純粹長端失控,而係前端開始接棒——呢個就令市場由單一 long-duration 壓力,變成 short end 同 long end 雙重壓力。」 短端口徑影響判讀,請指定基準 原有觀點保留。年初 3M–10Y 可呈熊陡,2Y–10Y 則呈熊平;最近一週亦因短端口徑而不同。完整數據見第 11–13 頁。
Bear steepener Bear flattener 2Y / 10Y / 30Y Front end vs long end Policy path vs term premium
原文追溯 原融合稿第 15 頁;Part 2 你可直接講;Relative concept 於筆記。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 26 頁:同一次加息,先看哪一段在變 本頁完整原文(內容保留) 同一次加息,先看哪一段在變
曲線形狀只是起點,同樣是變平,可以因為政策收緊,可以因為增長降溫,也可以因為長期通膨預期下降,原因不同,市場反應也不同。
曲線負責縮小範圍,盈利和相對強弱負責確認。
原文追溯 原融合稿第 16 頁;MD L11–13、19–23。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 第一條線:同一次加息,曲線有三種走法
加息之後,大家第一個問題通常是股市會不會跌,對交易更有用的問題,是利率曲線哪一段在變,誰的收入或成本會最先被波及。政策利率主要推動曲線前端,企業和投資者真正面對的借錢成本,卻不只看一個利率,至少要分三種情況:
曲線形狀只是起點,同樣是變平,可以因為政策收緊,可以因為增長降溫,也可以因為長期通膨預期下降,原因不同,市場反應也不同。
[插入圖片:第三篇_圖一.png]
曲線負責縮小範圍,盈利和相對強弱負責確認。 第 27 頁:加息後的三個傳導情境 本頁完整原文(內容保留) 曲線三種走法 整條曲線上移:各年期利率一起升,折現率和融資成本同時變貴,最受傷的是估值高、盈利要等很久、又要不停借錢的公司。
曲線變陡:長端比短端升得多,銀行的貸款收益和資金成本之間空間可能擴闊,但如果長端是因為通膨、國債供應或信用擔憂而升,整個市場的估值也會受壓。
曲線變平:短端比長端升得多,銀行要較快提高存款利率,貸款和債券收益卻追得慢,淨利差就會被夾窄。
原文追溯 原融合稿第 17 頁;MD L15–17。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
整條曲線上移:各年期利率一起升,折現率和融資成本同時變貴,最受傷的是估值高、盈利要等很久、又要不停借錢的公司。\<br>\
曲線變陡:長端比短端升得多,銀行的貸款收益和資金成本之間空間可能擴闊,但如果長端是因為通膨、國債供應或信用擔憂而升,整個市場的估值也會受壓。\<br>\
曲線變平:短端比長端升得多,銀行要較快提高存款利率,貸款和債券收益卻追得慢,淨利差就會被夾窄。 熊平 · Bear flattening 用戶要求新增的四狀態概念解說。短端升得更多,長短息差收窄。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長端減短端孳息的變化。
圖形是典型同向變動示意,無實測數據,亦不代表扭轉式曲線變動。
CME 教育資料 熊陡 · Bear steepening 用戶要求新增的四狀態概念解說。長端升得更多,長短息差擴闊。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長端減短端孳息的變化。
圖形是典型同向變動示意,無實測數據,亦不代表扭轉式曲線變動。
CME 教育資料 牛平 · Bull flattening 用戶要求新增的四狀態概念解說。長端跌得更多,長短息差收窄。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長端減短端孳息的變化。
圖形是典型同向變動示意,無實測數據,亦不代表扭轉式曲線變動。
CME 教育資料 牛陡 · Bull steepening 用戶要求新增的四狀態概念解說。短端跌得更多,長短息差擴闊。 牛/熊指債券價格方向,與孳息方向相反;平/陡指長端減短端孳息的變化。
圖形是典型同向變動示意,無實測數據,亦不代表扭轉式曲線變動。
CME 教育資料 第 32 頁:三個情境:行業點樣受影響 本頁完整原文(內容保留) 曲線三種走法 整條曲線上移:各年期利率一起升,折現率和融資成本同時變貴,最受傷的是估值高、盈利要等很久、又要不停借錢的公司。
曲線變陡:長端比短端升得多,銀行的貸款收益和資金成本之間空間可能擴闊,但如果長端是因為通膨、國債供應或信用擔憂而升,整個市場的估值也會受壓。
曲線變平:短端比長端升得多,銀行要較快提高存款利率,貸款和債券收益卻追得慢,淨利差就會被夾窄。
原文追溯 原融合稿第 17 頁;MD L15–17。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
整條曲線上移:各年期利率一起升,折現率和融資成本同時變貴,最受傷的是估值高、盈利要等很久、又要不停借錢的公司。\<br>\
曲線變陡:長端比短端升得多,銀行的貸款收益和資金成本之間空間可能擴闊,但如果長端是因為通膨、國債供應或信用擔憂而升,整個市場的估值也會受壓。\<br>\
曲線變平:短端比長端升得多,銀行要較快提高存款利率,貸款和債券收益卻追得慢,淨利差就會被夾窄。 2026.10.20新增:行業與利率敏感度 分類按傳導渠道作教學推論,並非官方固定行業名單,亦不是必然股價方向。短端:依賴浮息/短債融資的消費金融、地產發展商及高槓桿企業,利息及再融資成本可能較快重定價。長端:部分科技成長、生技及再生能源企業,若價值較依賴遠期現金流,折現率敏感度較高。地產/REITs、公用事業及基建同時涉及融資與估值,分類並非互斥。
銀行須比較貸款、存款及批發融資的重定價速度,NIM(淨息差)可以上升或下跌;原稿成本較快調整而壓NIM的例子屬條件情境,不能套用所有銀行。長端上升可能擴闊新貸款利差,亦可能壓低既有長債估值;還須檢查信用損失。現金多、低債、定價能力強是公司條件,並非獨立行業。實際敏感度另取決於債務到期分布、浮息比例及現金流。
KC Fed:銀行淨息差差異 · ECB:估值/槓桿渠道 · ECB:地產融資與估值
第 33 頁:Fed 在打前端,但長端未完全買單 本頁完整原文(內容保留) Fed 在打前端, Fed 在 9 月將利率上調 25 基點至 3.75%–4.00%,是自 2023 年後首次加息;FOMC minutes 顯示全體支持這次行動。這說明前端「再收緊」的確認性高。
客觀資料更新 2026.09.16:加息 25 基點,目標區間 3.75%–4.00%;正式聲明記錄 12–0 一致通過。
原文追溯 原融合稿第 18 頁;Part 3 Topic、Subtopic 第一段。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 34 頁:期限溢價:長債點解要額外補償? 本頁完整內容及來源 同樣投資10年,可以今日買10年債,或者一路買短債、到期再買。持有長債面對未來利率與價格波動;市場為持有長債要求的額外風險補償,稱為期限溢價(Term Premium)。
長期債息 ≈ 預期未來短息平均 + 期限溢價。用戶提供的教學算例:預期未來10年短息平均3.0%,10年期期限溢價1.2%,則示意10Y孳息4.2%。
此為教學例子,並非2026年10月17日的市場或模型估值。期限溢價可正可負、不能直接觀察,不同模型的估值可能不同。
來源與口徑 NY Fed:期限溢價分解(2014.05.12) · Fed:模型估計(2017.04.03)
第 35 頁:長短息差 ≠ 期限溢價 本頁完整內容及來源 Term Spread是同一時間不同期限的市場孳息差,例如10Y−2Y,描述曲線斜率。Term Premium是長債息扣除預期未來短息平均後,透過模型估算的風險補償。
息差擴闊可以來自短端下跌、長端上升,或兩端不同幅度的變動;單看10Y−2Y,不能分出期限溢價的貢獻。Fed影響短息預期,市場亦改變長期風險補償,所以短端與長端可以講兩個故事。
來源與口徑 SF Fed:Treasury Yield Premiums · Fed:期限溢價模型 · NY Fed:期限溢價
第 36 頁:9月PPI:生產端通脹明顯高過預期 本頁完整內容及來源 9月PPI於2026年10月15日08:30美東夏令時間公布(香港20:30)。BLS:最終需求PPI月增1.3%(季調)、年增6.3%(未季調);扣除食品及能源月增0.7%、年增5.0%;再扣除貿易服務的另一口徑月增0.5%、年增5.0%。能源月增10.8%、商品2.6%、服務0.8%。
預期並非BLS數據:First Trust報道整體月增共識0.6%;StoneX報道整體年增5.3%、扣食品及能源月增0.3%,但其整體月增預期為0.5%。正文逐列歸屬,沒有混成一套調查。
用戶截圖顯示年增實際6.34%、預期5.30%、前期5.61%,時間15 Oct 20:30。未取得同一供應商的未四捨五入序列獨立確認,故主數字採BLS官方6.3%、前期5.6%,並保留截圖差異。
來源與口徑 BLS:2026.10.15 PPI · First Trust:月增預期0.6% · StoneX:年增及Core預期
2026.10.20新增:點解講PPI,以及Fed實際參考指標 Fed正式2%通脹目標以整體PCE(個人消費開支物價指數)的年變化衡量;扣除食品及能源的Core PCE有助判斷底層趨勢。Fed綜合CPI、PPI、就業等資料,不是只由Core CPI或單次PPI決定政策。
PPI量度生產者收到的售價,並非單純企業投入成本。部分PPI分項直接用作PCE價格指數來源;生產端售價壓力亦可補充成本轉嫁線索,但PPI與CPI涵蓋範圍及權重不同,並非一對一預測。轉嫁程度視需求、競爭、合約與企業利潤空間。
本次2026年9月數據:CPI於10月14日美東08:30(香港20:30)先公布,PPI於10月15日相同時間後公布。簡報先講PPI是敘事次序,不代表官方公布次序。一次PPI高於預期不等於必然加息,仍需綜合消費端通脹及就業等資料。
Fed:PCE目標 · BEA:PCE來源 · BLS:10/14 CPI · BLS:PPI與CPI口徑
第 37 頁:官員訊號:通脹偏鷹,未預先承諾再加息 本頁完整內容及來源 Kevin Warsh:10月16日在曼谷IMF活動發言,經濟走勢大致符合9月判斷,承認投資、能源與全球物價壓力,但沒有預判10月會議,未承諾加息或維持不變。IMF活動時間10:30–11:00 ICT;沒有取得Fed官方逐字稿,內容按Reuters等當日報道轉述。
Beth Hammack:10月15日美東16:30於Goldman Sachs/Girls Who Code活動發言;通脹預期若惡化,可能需要更積極加息,但未明確支持10月立即行動。官方行程確認活動,內容按Reuters。
Austan Goolsbee:Yahoo Finance訪問發布於10月14日15:14美東(香港10月15日03:14),早於PPI。他談的是CPI令人失望、服務通脹偏高、不能只歸因於油價與關稅;不是10月15日PPI公布後的回應。原訪問搜索可讀逐字內容,直接頁面遇429;MarketWatch亦確認為週三晚訪問。
IMF官方活動 · Cleveland Fed行程 · Axios 10.16 · MarketWatch:週三訪問
來源與口徑 Reuters:Warsh 10.16 · Reuters:Hammack 10.15 · Yahoo Finance:Goolsbee 10.14訪問
第 38 頁:PPI很鷹派,但主席發言沒有同樣鷹派 本頁完整內容及來源 用戶解讀:短期偏中性、通脹風險仍偏鷹。PPI數據本身支持較高利率,但Warsh的溝通策略顯示Fed暫不願預先承諾加息。PPI很鷹派,但Fed主席發言沒有同樣鷹派;市場傾向等待進一步數據,而非認定10月必然加息。
觀察框架:2Y看市場是否重新提高Fed加息預期;10Y看市場是否因通脹持續及Term Premium上升而要求更高長期回報;10Y−2Y看究竟短端利率預期,還是長端風險補償主導曲線變化。補充機制:10Y亦反映預期未來短息路徑。此為研究觀察框架,沒有新增交易建議。
Barron’s 10月16日13:57 UTC報道引述CME FedWatch,10月加息機率由10月15日28%降至10月16日約15%。未獨立取得CME歷史快照,故標為媒體引述的當時定價,不是Fed官方預測。
WSJ公開摘要列10Y盤中5.068%後回升至5.123%;完整段落受付費牆限制,未取得對應分鐘時間,沒有當作官方日終或收市數字。下一次FOMC為2026年10月27–28日,按Fed官方行事曆。
來源與口徑 Barron’s 10.16:CME市場定價 · WSJ 10.16:10Y盤中報道 · Fed:FOMC官方行事曆
第 39 頁:點解前端同長端可以講兩個故事 本頁完整原文(內容保留) 點解前端同長端 但長端沒有因此同步大幅下跌,說明市場並未完全相信通脹風險已被壓服,也未完全放棄對供債、財赤、期限溢價與能源成本的戒心。換言之,Fed 可以主導短端,但長端仍要由市場決定。
原文追溯 原融合稿第 19 頁;Part 3 Subtopic 第二段。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 40 頁:Fed 與長端:原有推論鏈 本頁完整原文(內容保留) Fed 與長端:原有推論鏈 Fed 加息 → 前端收益率較硬
若市場完全信服通脹被壓住 → 長端應更明顯回落
但長端仍高企 → 代表風險溢價尚未退場
原文追溯 原融合稿第 20 頁;Part 3 Logic chain。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 41 頁:資本成本:原有講法 本頁完整原文(內容保留) 資本成本:原有講法 「前端上升,唔等於通脹已解決;反而代表市場要為更耐的 restrictive policy 付款。若長端又唔肯落,咁就代表資本成本未有真正放鬆。」 Fed funds 2-year yield 10-year / 30-year yield Term premium Inflation credibility
原文追溯 原融合稿第 21 頁;Part 3 你可直接講;Relative concept 於筆記。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 42 頁:銀行:息差是明線,存款成本是暗線 本頁完整原文(內容保留) 銀行:息差是明線,存款成本是暗線
NIM不等於殖利率曲線,浮息貸款佔多少、存戶對利率有多敏感、手上的債券組合、壞帳和手續費收入,都會改變結果。FDIC的研究也顯示,資產收益和存款成本的調整速度並不同步,有些加息階段NIM先改善,之後才受壓。FDIC銀行利率與淨利差分析
客觀定義補註 NIM=淨利息收入 ÷ 平均生息資產。上文保留原有直觀解說。
原文追溯 原融合稿第 22 頁;MD L25–29。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 銀行:息差是明線,存款成本是暗線
銀行最直接的賺錢指標是淨利差(NIM),即銀行把錢借出去收到的利息,扣除吸收存款和其他融資的成本後還剩多少。預期長短息差擴闊,而且貸款收益升得比存款成本快,可以研究銀行股會不會受惠,反過來,息差持續收窄、存款成本上升,盈利預測和相對表現又一起轉弱,就要研究減持、對沖,或者在金融板塊內找強弱配對。
NIM不等於殖利率曲線,浮息貸款佔多少、存戶對利率有多敏感、手上的債券組合、壞帳和手續費收入,都會改變結果。FDIC的研究也顯示,資產收益和存款成本的調整速度並不同步,有些加息階段NIM先改善,之後才受壓。[FDIC銀行利率與淨利差分析](https://www.fdic.gov/analysis/quarterly-banking-profile/fdic-quarterly/2023-vol17-3/fdic-v17n3-2q2023.pdf) 第 43 頁:折現率:10年後嘅100元,今日值幾多? Discount Rate(折現率)是把未來現金流換算成今天價值的要求回報率,包含時間價值及風險補償。單筆現金流公式 PV = FV / (1+r)^n;多期現金流逐期折現後相加。
純算例:10年後收到100元,年折現率3%、5%、7%時,現值分別74.41、61.39、50.83元。由3%到7%的現值下降約31.7%;不是實際股票回報。
此關係保持預期現金流及其他條件不變。盈利或成長預期若同時改變,股價未必按折現率單一方向移動。
NYU Damodaran:折現估值 |用戶提供教材;純粹算例,非市場報價
第 44 頁:折現率點解會升?長端息率會影響估值 折現率可簡化理解為無風險利率加風險補償。4% + 5% = 9%僅作示意,風險溢價須與資產匹配,並非所有公司都直接加上同一股票市場溢價;CAPM股權成本還涉及beta。
WACC(加權平均資本成本)把股權和債務融資成本按權重合併,用於企業整體現金流;股東現金流用股權成本折現。無風險利率須配合現金流幣種與期限。
長期國債息上升,可能推高要求回報並壓低估值,尤其遠期現金流佔比高的資產。長天期債券亦較敏感。Fed政策利率不變時,期限溢價上升仍可推高長端利率。美債不是各國共同且唯一折現率,還要看本地利率、匯率、信用與股權風險;現金流成長也可能抵銷估值壓力。
NYU Damodaran:折現估值 |用戶提供教材;純粹算例,非市場報價
第 45 頁:銀行:息差是明線,存款成本是暗線 本頁完整原文(內容保留) 銀行:息差是明線,存款成本是暗線
NIM不等於殖利率曲線,浮息貸款佔多少、存戶對利率有多敏感、手上的債券組合、壞帳和手續費收入,都會改變結果。FDIC的研究也顯示,資產收益和存款成本的調整速度並不同步,有些加息階段NIM先改善,之後才受壓。FDIC銀行利率與淨利差分析
客觀定義補註 NIM=淨利息收入 ÷ 平均生息資產。上文保留原有直觀解說。
原文追溯 原融合稿第 22 頁;MD L25–29。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 銀行:息差是明線,存款成本是暗線
銀行最直接的賺錢指標是淨利差(NIM),即銀行把錢借出去收到的利息,扣除吸收存款和其他融資的成本後還剩多少。預期長短息差擴闊,而且貸款收益升得比存款成本快,可以研究銀行股會不會受惠,反過來,息差持續收窄、存款成本上升,盈利預測和相對表現又一起轉弱,就要研究減持、對沖,或者在金融板塊內找強弱配對。
NIM不等於殖利率曲線,浮息貸款佔多少、存戶對利率有多敏感、手上的債券組合、壞帳和手續費收入,都會改變結果。FDIC的研究也顯示,資產收益和存款成本的調整速度並不同步,有些加息階段NIM先改善,之後才受壓。[FDIC銀行利率與淨利差分析](https://www.fdic.gov/analysis/quarterly-banking-profile/fdic-quarterly/2023-vol17-3/fdic-v17n3-2q2023.pdf) 2026.10.20新增:基本面與股價不同步 用戶研究主線:2022年2月至2023年5月銀行股整體走弱,但全業NIM並非整段下跌,而是2022Q1的2.54%升至Q4修訂值3.38%,2023Q1才回落。加息初期貸款/資產收益調整快於存款成本,其後存款成本追上。KBE由2022/2/1收市55.87美元至2022/12/30的45.15美元,價格跌19.2%;至2023/5/31為34.07美元,較起點跌39.0%。這個實例支持「不能單憑NIM或基本面直接決定買賣時點」,不代表基本面沒有用。
2023/3–5:SVB於3/10、Signature於3/12、First Republic於5/1關閉,信心及估值承受衝擊。所標3–5月窗口的KBE較低收市為5/4的31.90美元;銀行關閉日不自動等於股價低點,3/12是週日,沒有為該日製造收市價。這是ETF價格的事後局部低位,不能等同倒閉銀行個股的買點。用戶以此作值得研究的買入窗口;當時仍須價格止跌與風險判斷,不能由事後低點倒推已存在可執行策略。
2024Q2:KBE該季較低收市為4/16的43.05美元。全業NIM仍降至3.16%,Q3才回升至3.23%,Q4晚近修訂值為3.27%。Q2部分銀行/社區銀行已改善,但最大型銀行拖低全業,不能寫成全業NIM於Q2已持續改善。Q2結果於2024/9/5公布,並非Q2交易時已知。2024/6/28的10Y減2Y仍為−0.35個百分點(倒掛35基點),9/9為+0.02;「曲線正常化」只能就2s10s定位至9月初,不能放到Q2或外推所有期限。
用戶解讀保留:2023危機低位及2024Q2可作事後觀察窗口;價格可能提前反映未來盈利改善、信心修復或風險溢價下降。兩條線本身不能證明上述因果、固定領先期或買點有效性。2024下半年曲線及資金成本變化可作後續解釋線索,不能倒填成Q2已發生的事實。
資料、版本與樣本 NIM為所有FDIC受保商業銀行/儲蓄機構的季度年率,取FDIC2026Q2聲明Chart4同一修訂序列,經FDIC原作者PublicNow分發版的檢索表核對;官方原站回傳403,本輪沒有宣稱直接下載原表。2022Q4原發布3.37%,後修訂3.38%;2024Q1原發布3.17%、晚近3.18%,2024Q4原發布3.28%、晚近3.27。圖中按季度末定位,不能把修訂數列當當時可得資訊。
KBE為銀行股ETF、採經修正等權重,其樣本及權重不同於FDIC全業NIM。圖含2022/2/1至2024/12/31共733個真實每日收市點,不含派息再投資;NIM含2022Q1至2024Q4共12點。兩圖相同日期範圍,但左右圖單位、尺度不同,並非擬合或相關性估計。原有息差改善/受壓研究條件保留於上方原文。
FDIC歷史圖表(原文分發) · KBE歷史價格 · FDIC:2023銀行危機 · 2024Q2公告 · FRED:2s10s · FDIC 2024Q3 · KBE發行商
案例研究:2024Q2布局、7月價格加速 「呢啲知識未必直接畀到持倉或入場訊號,但可以幫你理解基本面方向。若想做基本面方向配合嘅交易,2024Q2係一個值得回看嘅布局案例,之後股價喺7月加速。」 以上為用戶案例解讀的繁中整理,不是FDIC對交易時點的結論。KBE於2024/6/28收市46.39美元,7/31為53.95美元,7月價格升16.3%,不含派息。圖中加粗綠色段落標出這段加速。Q2全季(3/28收市47.10美元至6/28)價格其實跌1.5%,所以本案「快」特指之後的7月,不是說Q2整季單邊升或每個入場點回報一樣。4/16的43.05美元是事後局部低位,不用它計算本頁所列7月回報。
此處「基本面配合」指研究改善預期及其後價格確認,不能寫成Q2已確認全業NIM回升、存款壓力消失或整條曲線正常化。NIM於Q3後改善、Q2結果9/5才公布;其後數據用於事後驗證解讀,不能倒填成當時可得訊號。基本面知識仍有價值,但不能單獨化成持倉規則;此案例沒有建立或回測交易策略。
第 46 頁:銀行下跌三種原因與 KRE 本頁完整原文(內容保留) 銀行下跌三種原因與 KRE 所以銀行股下跌,至少有三種可能:
息差被壓縮。
市場擔心壞帳。
整個市場轉向避險。
分辨的方法,是看哪一組數據先轉差,存款成本、NIM指引、撥備、盈利預測,還是相對強弱。團隊討論提到用KRE觀察區域銀行,它很方便,但不是純粹的NIM交易,裡面每間銀行的貸款結構、存款穩定度和信貸風險都不一樣。KRE官方產品資料
原文追溯 原融合稿第 23 頁;MD L31–37。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
所以銀行股下跌,至少有三種可能:
息差被壓縮。\<br>\
市場擔心壞帳。\<br>\
整個市場轉向避險。
分辨的方法,是看哪一組數據先轉差,存款成本、NIM指引、撥備、盈利預測,還是相對強弱。團隊討論提到用KRE觀察區域銀行,它很方便,但不是純粹的NIM交易,裡面每間銀行的貸款結構、存款穩定度和信貸風險都不一樣。[KRE官方產品資料](https://www.ssga.com/us/en/individual/etfs/state-street-spdr-sp-regional-banking-etf-kre) 第 47 頁:美元 vs 新興市場:先睇資金大方向 直接取自MacroMicro「美元指數vs.新興市場-股債」公開圖表,保留原圖水印、三條序列、座標及來源。擷取日期2026-10-20,沒有重畫、改色、移動線條或補造資料;圖為靜態快照。
藍線美元指數使用左軸;黃色MSCI新興市場股價指數及紅色JPMorgan全球新興市場債券指數使用右軸。右軸為對數刻度,左右軸各有尺度,兩線交叉不代表價格或報酬相等。
美元強弱可影響全球資金配置及風險胃口,與新興市場表現並非固定反向,也不能把圖形相關當成單一因果。仍要看國家、企業盈利、收入幣種及實際資金流。
MacroMicro圖表/資料來源ICE、JPMorgan、MSCI 第 48 頁:我哋對美元嘅判斷:偏強,但要有條件 沿用原稿判斷:華許的鷹派立場可能有助恢復市場對美元的信心。本頁精簡為短端維持高息、長端沒有失控、美元保持強勢的條件情境,再看外資淨買賣及新興市場價格是否配合。這是團隊推論,沒有新增已驗證預測或目標價。
美元轉強並非沽空每個海外市場的充分條件;企業的美元收入、美國需求、對沖及盈利改善均可改變結果。若美元轉弱、外資重新流入,或市場持續相對領先,須重新評估。
原七國債息核對資料(2026.10.17;收起備查) 本頁完整原文(內容保留) 全球債市同步上行:美國不是孤例 故事由「美國財赤」升級為「全球長期資金成本的重新定價」。IMF 表示,G7 平均 10 年國債收益率在 2026 年 2 月至 9 月期間上升超過 100 個基點,並升至接近二十年高位。這反映近期上行壓力不止出現在美國,而是廣泛出現在主要先進經濟體的長端主權債市場。
客觀資料更新 IMF 2026.10.14:G7 平均十年期孳息於 2–9 月上升逾 100 基點,接近二十年高位。統計口徑為平均值;文章未披露平均權重。
原文追溯 原融合稿第 27 頁;Part 4 Topic、Subtopic。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
新增:各國官方資料核對 核對時間:2026.10.17 20:16–20:21 HKT。日度基準、平價孳息、TEC及月均資料各有方法,不作同日或完全同口徑排名。
美國:3M 3.65→4.26;2Y 3.47→4.74;10Y 4.19→5.09;30Y 4.86→5.43。德國:2Y 2.12→3.09;5Y 2.45→3.21;7Y 2.65→3.31;10Y 2.87→3.42;15Y 3.25→3.67;30Y 3.50→3.79。法國:2Y 2.290→3.568;10Y 3.590→4.794;30Y 4.490→5.360,全部10個TEC期限上升。日本:1Y .928→1.652;2Y 1.194→1.913;5Y 1.620→2.331;10Y 2.111→2.948;30Y 3.393→4.024。加拿大:3M 2.19→2.37;2Y 2.61→3.20;10Y 3.47→3.83;長期基準 3.92→4.17(2057年12月到期,非精確30Y)。英國:5Y 3.9655→4.9224(01.02至09.30);10Y 4.5168→5.3830(01.02至10.14,同一 IUDMNPY/VRP 名義平價孳息系列,+86.62 bp);20Y 5.0577→5.7327(01.02至09.30),最新完整短端比較未齊。意大利1月至9月月均:3Y 2.46→3.56;5Y 2.79→3.80;10Y 3.49→4.36;30Y 4.39→5.01。
美國財政部
德國 Bundesbank
法國 01.02
法國 10.16
日本財務省
加拿大央行債券
加拿大央行貨幣市場
英國央行
意大利央行 10.09 發布第38表/PDF第19頁
英國10.16二手報價10Y為5.38%,另列參考,不拼接官方年初至10.14比較:Trading Economics 。意大利10.16二手10Y為4.479%,不拼接月均升幅。
第 49 頁:韓國:外資沽壓,有實際數字 Asia Business Daily 2026年10月4日報道引述韓交所與Yonhap Infomax:9月1日至10月2日KOSPI外資淨沽售20.305萬億韓圜,包含9月15日起的盤後交易;22個交易日只有7日淨買入。SK hynix淨沽售12.009萬億、Samsung Electronics 5.186萬億。其餘合計3.110萬億為總數減兩公司;兩者合計佔84.7%為本頁計算。
這是淨買賣成交金額,不是持股市值減少,也不是20.305萬億已全部換匯離境。報道另提獲利回吐等可能解釋;本頁不把美元視為已證明的單一原因。引用的是新聞轉述統計,未獨立下載韓交所逐筆原始資料。
原報道 第 50 頁:韓國:外資不用全走,走一部分已經夠 本頁完整原文(內容保留) 韓國:外資不用全走,走一部分已經夠
要分清「持股市值」和「淨買入」,股價上升,就算外資沒有加倉,持股市值也會增加,所以下一步先查外資淨買賣和持股數量或比重,確認資金是否轉向,再比較半導體盈利、高位獲利回吐和持倉擁擠等其他解釋,並看價格有沒有同步轉弱。
原文追溯 原融合稿第 30 頁;MD L80–84。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 韓國:外資不用全走,走一部分已經夠
我們在團隊討論看到的韓國外資持股圖,外資持股的市值和比重曾經明顯上升,之後回落。這張圖證明不了外資已經離場,它的交易意義在於韓股有大量外資參與,如果美元走強,令部分外資重新衡量持倉,就算不是全面撤走,也足以改變邊際買盤。
要分清「持股市值」和「淨買入」,股價上升,就算外資沒有加倉,持股市值也會增加,所以下一步先查外資淨買賣和持股數量或比重,確認資金是否轉向,再比較半導體盈利、高位獲利回吐和持倉擁擠等其他解釋,並看價格有沒有同步轉弱。 第 51 頁:SK Hynix:美元、外資、相對強弱三條件 本頁完整原文(內容保留) SK Hynix:美元、外資、相對強弱三條件 團隊提出SK Hynix,是想找一個可能把資金變化反映到股價上的具體對象,但它不是單純的韓國資金流工具,還牽涉記憶體、AI和HBM(高頻寬記憶體)等產業因素。SK Hynix第二季業績說明 所以我們要驗證的是一連串條件,美元走強,韓國外資由買轉賣,SK Hynix又開始失去相對同業的領先位置,三件事有沒有一起出現。
原文追溯 原融合稿第 31 頁;MD L86–86。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
團隊提出SK Hynix,是想找一個可能把資金變化反映到股價上的具體對象,但它不是單純的韓國資金流工具,還牽涉記憶體、AI和HBM(高頻寬記憶體)等產業因素。[SK Hynix第二季業績說明](https://news.skhynix.com/en/q2-2026-business-results/) 所以我們要驗證的是一連串條件,美元走強,韓國外資由買轉賣,SK Hynix又開始失去相對同業的領先位置,三件事有沒有一起出現。 第 52 頁:HBM 反證、同業配對與事後選股風險 本頁完整原文(內容保留) HBM 反證、同業配對與事後選股風險 這裡同樣用得上「好學生變壞」,業務和市場支持曾經很強,說它轉弱就更需要證據,如果HBM需求、盈利預測和相對強弱仍然向上,只憑宏觀壓力就逆勢沽空,未必是最好的表達方式。
也可以延伸做同業配對,把可能承受較大外資撤出壓力、價格開始轉弱的公司,和盈利及相對表現較穩的同業比較,研究的是「誰跑輸誰」,毋須押注整個半導體行業下跌,但產品組合和估值不能忽略,也不能等結果出來後,才挑表現最好的一隻做多頭。
原文追溯 原融合稿第 32 頁;MD L88–88。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
這裡同樣用得上「好學生變壞」,業務和市場支持曾經很強,說它轉弱就更需要證據,如果HBM需求、盈利預測和相對強弱仍然向上,只憑宏觀壓力就逆勢沽空,未必是最好的表達方式。也可以延伸做同業配對,把可能承受較大外資撤出壓力、價格開始轉弱的公司,和盈利及相對表現較穩的同業比較,研究的是「誰跑輸誰」,毋須押注整個半導體行業下跌,但產品組合和估值不能忽略,也不能等結果出來後,才挑表現最好的一隻做多頭。 第 53 頁:日本:買EWJ,其實同時買了日圓 本頁完整原文(內容保留) 日本:買EWJ,其實同時買了日圓 EWJ官方產品資料 EWJ以美元計價,日圓升跌會直接影響它的美元淨值,基金公開說明書也寫明,投資市場的貨幣相對美元貶值,可能拉低基金淨值。EWJ公開說明書:匯率風險
這帶來一個很實際的分別:
日股以日圓計沒怎麼跌,日圓貶值仍然可以拖累美元投資者的回報。
日股下跌時,日圓升值又可能抵銷部分損失。
不計成本和追蹤誤差,美元回報大致是「當地股票回報」和「日圓兌美元回報」相乘的結果,股市只是其中一半。
原文追溯 原融合稿第 33 頁;MD L90–99。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 日本:買EWJ,其實同時買了日圓
EWJ是團隊提出的另一個方向,它追蹤日本股票,和SK Hynix或韓國市場是兩條不同的研究線。[EWJ官方產品資料](https://www.ishares.com/us/products/239665/ishares-msci-japan-etf) EWJ以美元計價,日圓升跌會直接影響它的美元淨值,基金公開說明書也寫明,投資市場的貨幣相對美元貶值,可能拉低基金淨值。[EWJ公開說明書:匯率風險](https://www.ishares.com/us/literature/summary-prospectus/sp-ishares-msci-japan-etf-8-31.pdf)
這帶來一個很實際的分別:
日股以日圓計沒怎麼跌,日圓貶值仍然可以拖累美元投資者的回報。\<br>\
日股下跌時,日圓升值又可能抵銷部分損失。
不計成本和追蹤誤差,美元回報大致是「當地股票回報」和「日圓兌美元回報」相乘的結果,股市只是其中一半。 第 54 頁:美元回報公式與兩個數字 本頁完整原文(內容保留) 美元回報公式與兩個數字 純粹算例:美元回報=
股票本幣回報 1 + 股票本幣回報
× 日圓兌美元回報 1 + 日圓兌美元回報
− 1 未計費用、股息與追蹤誤差。
所以研究EWJ,要把兩個數字分開看,日本股票以日圓計的回報,以及日圓兌美元的變動,美元指數走強不等於日圓一定貶值,就算日圓貶值,日股的升幅也可能抵銷部分匯率拖累,兩者合起來的美元回報,才是判斷構思成立與否的依據。
原文追溯 原融合稿第 34 頁;MD L101–105。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
[插入圖片:第三篇_圖二.png]
純粹算例:美元回報=(1+股票本幣回報)×(1+日圓兌美元回報)-1,未計費用、股息與追蹤誤差。
所以研究EWJ,要把兩個數字分開看,日本股票以日圓計的回報,以及日圓兌美元的變動,美元指數走強不等於日圓一定貶值,就算日圓貶值,日股的升幅也可能抵銷部分匯率拖累,兩者合起來的美元回報,才是判斷構思成立與否的依據。 第 55 頁:HEWJ:對沖、成本與未回測關係 本頁完整原文(內容保留) HEWJ:對沖、成本與未回測關係 團隊討論提到,日圓和日股可能反方向走,這個關係還沒有回測,我們先把它當成研究題目。匯率對沖,就是用工具盡量抵銷匯率變化,不對沖,就要同時承受股票和匯率的升跌,所以驗證方法是比較EWJ和它的日圓對沖版HEWJ,HEWJ持有EWJ再加上日圓遠期合約,兩者回報的差距,大致就是匯率加上對沖成本的影響,可以看清回報主要來自股票還是匯率。HEWJ官方產品資料
原文追溯 原融合稿第 35 頁;MD L107–107。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
團隊討論提到,日圓和日股可能反方向走,這個關係還沒有回測,我們先把它當成研究題目。匯率對沖,就是用工具盡量抵銷匯率變化,不對沖,就要同時承受股票和匯率的升跌,所以驗證方法是比較EWJ和它的日圓對沖版HEWJ,HEWJ持有EWJ再加上日圓遠期合約,兩者回報的差距,大致就是匯率加上對沖成本的影響,可以看清回報主要來自股票還是匯率。[HEWJ官方產品資料](https://www.blackrock.com/us/individual/products/259624/ishares-currency-hedged-msci-japan-etf) 第 56 頁:日圓拆倉:另一條引線,別混在一起 本頁完整原文(內容保留) 日圓拆倉:另一條引線,別混在一起 討論日本時,我們也談到日圓融資交易,即借入日圓,再買回報較高的資產,如果日圓突然升值、融資條件改變,或者市場波動逼投資者降槓桿,這些倉位就可能要平倉。國際清算銀行分析2024年8月的市場波動時指出,槓桿交易平倉放大了股票和外匯市場的反應。BIS:2024年8月市場動盪與套利交易平倉
它和研究EWJ時看的,是兩個不同訊號:
EWJ看的是美元兌日圓走強時,匯率怎樣拖累日股的美元回報。
日圓拆倉看的是日圓突然升值或槓桿收縮,逼投資者平倉。
所以我們把日圓拆倉另列為一個情境,不拿它去證明EWJ或韓股的交易。
美元指數、美元兌日圓與日圓融資平倉是三個不同訊號,先分清自己交易的是哪一條線。
原文追溯 原融合稿第 36 頁;MD L109–122。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
### 日圓拆倉:另一條引線,別混在一起
討論日本時,我們也談到日圓融資交易,即借入日圓,再買回報較高的資產,如果日圓突然升值、融資條件改變,或者市場波動逼投資者降槓桿,這些倉位就可能要平倉。國際清算銀行分析2024年8月的市場波動時指出,槓桿交易平倉放大了股票和外匯市場的反應。[BIS:2024年8月市場動盪與套利交易平倉](https://www.bis.org/publications/bulletin-90-market-turbulence-and-carry-trade-unwind-august-2024)
它和研究EWJ時看的,是兩個不同訊號:
EWJ看的是美元兌日圓走強時,匯率怎樣拖累日股的美元回報。\<br>\
日圓拆倉看的是日圓突然升值或槓桿收縮,逼投資者平倉。
所以我們把日圓拆倉另列為一個情境,不拿它去證明EWJ或韓股的交易。
[插入圖片:第三篇_圖三.png]
美元指數、美元兌日圓與日圓融資平倉是三個不同訊號,先分清自己交易的是哪一條線。 第 57 頁:柴油不是單純能源,而是物流與實體通脹中樞 本頁完整原文(內容保留) 柴油不是單純能源,而是物流與實體通脹中樞 IEA 10 月報告指出,中間蒸餾油供應受壓,柴油市場緊張或延續到 2027;柴油價格已對貨品成本、實質收入、經濟活動與通脹造成廣泛影響。全球柴油出口按年下降,庫存亦被反季節性抽低,代表這不是普通油價波動,而是供應鏈與物流成本的再通脹訊號。
原文追溯 原融合稿第 37 頁;Part 5 Topic、Subtopic。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 58 頁:柴油:更新的客觀資料 本頁完整原文(內容保留) 柴油:更新的客觀資料 −70 萬桶/日
不早於 2027 年下半年
客觀資料更新 IEA 2026.10.14:柴油供應緊張預測延續至 2027 年,回補時點取決於供應恢復。這組資料是供應與庫存預測,並非持續漲價的保證。
原文追溯 原融合稿第 38 頁;Part 5 新增出口降幅及庫存回補時點。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 59 頁:柴油:原有通脹傳導鏈 本頁完整原文(內容保留) 柴油:原有通脹傳導鏈 柴油供應緊張
Diesel / gasoil Freight costs Logistics inflation Goods inflation Supply chain restructuring
原文追溯 原融合稿第 39 頁;Part 5 Logic chain 完整保留。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
傳導證據 IEA 2026.10.14:柴油價格推高貨品成本,影響實質收入、活動和通脹。ECB 2026.05.13:能源與運輸投入成本沿供應鏈傳至食品、製成品與服務,存在時滯。這些證據支持原稿成本傳導主線;長端溢價部分保留團隊原判斷。
ECB 演講 · EIA 柴油用途
第 60 頁:柴油:原有講法 本頁完整原文(內容保留) 柴油:原有講法 「今次唔係淨係油價升,而係柴油升。柴油先係供應鏈血液,因為你運貨、耕田、建築、開礦、發電,全部都用到。柴油一緊,物流成本就會沿住整條實體經濟傳出去。」 原文追溯 原融合稿第 40 頁;Part 5 你可直接講;Relative concept 於筆記。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 61 頁:最新框架:全球長端高位 + 美國前端再收緊 本頁完整原文(內容保留) 最新框架:全球長端高位 + 美國前端再收緊 1. 年初至今:Bear steepener,長端重估是主線。
短端口徑影響判讀,請指定基準 原有觀點保留。年初 3M–10Y 可呈熊陡,2Y–10Y 則呈熊平;最近一週亦因短端口徑而不同。完整數據見第 11–13 頁。
原文追溯 原融合稿第 41 頁;Part 6 Topic、Subtopic 全四點。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 62 頁:落注之前:基本面方向,要有價格配合 配合用戶的銀行案例解讀:知識幫助理解方向與盈利改善預期,不能直接轉成倉位或買點。2022年NIM先升,銀行股仍跌;2023年危機股價可先於NIM見底;2024Q2屬事後回看的布局窗口,KBE由6/28至7/31價格升16.3%,不是整季Q2單邊上升。全業NIM在Q3才回升,Q2報告9/5才公布。
「較高低位」、「持續跑贏」是待定義的觀察框架,沒有在本案例回測,不能聲稱當時已確立交易訊號或因此導致上升。實際持倉前需事先定義比較基準、觀察期和失效條件;基本面與價格訊號衝突時重新評估。
本頁取代舊銀行/科技相對配對的通用圖,聚焦用戶銀行案例,不把NIM改善直接等同股價上升。
第 63 頁:可被推翻的假設:韓國、日本 本頁完整原文(內容保留) 可被推翻的假設:韓國、日本 韓國:美元走強時,就算只有部分外資調整持倉,也可能改變邊際買盤,但要研究減持、對沖或偏空,仍然要看到外資淨賣出,以及候選股票的相對表現由強轉弱,外資繼續買、盈利預測仍在上修,原來的理由就不成立。
日本:美元兌日圓走強,而日股的本幣升幅抵銷不了匯率拖累,就研究不對沖的日股持倉會不會落後,日圓轉強,或者企業盈利帶動股價明顯上升,就重新計算。
原文追溯 原融合稿第 43 頁;MD L130–131。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
韓國:美元走強時,就算只有部分外資調整持倉,也可能改變邊際買盤,但要研究減持、對沖或偏空,仍然要看到外資淨賣出,以及候選股票的相對表現由強轉弱,外資繼續買、盈利預測仍在上修,原來的理由就不成立。\<br>\
日本:美元兌日圓走強,而日股的本幣升幅抵銷不了匯率拖累,就研究不對沖的日股持倉會不會落後,日圓轉強,或者企業盈利帶動股價明顯上升,就重新計算。 第 64 頁:觀察期、比較基準、成本與 Alpha 本頁完整原文(內容保留) 觀察期、比較基準、成本與 Alpha 驗證時,還要先定好觀察期、比較基準和交易成本,研究的是幾天的倉位調整、幾星期的資金流,還是幾季的盈利變化?不同時間尺度不能事後混用。
宏觀觀點不會自動變成Alpha(超額回報),它能做的,是讓我們比只看價格的人更早知道該問甚麼、該比較甚麼,以及甚麼時候應該放棄一個看起來很有說服力的交易。
原文追溯 原融合稿第 44 頁;MD L133–135。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
驗證時,還要先定好觀察期、比較基準和交易成本,研究的是幾天的倉位調整、幾星期的資金流,還是幾季的盈利變化?不同時間尺度不能事後混用。
宏觀觀點不會自動變成Alpha(超額回報),它能做的,是讓我們比只看價格的人更早知道該問甚麼、該比較甚麼,以及甚麼時候應該放棄一個看起來很有說服力的交易。 第 65 頁:全球資本成本重估 本頁完整原文(內容保留) 全球資本成本 水雖然仍有,但借錢的價格已經變了,而且不同期限的價格變得不一樣。 原稿主線與解讀保留。客觀資料更新另列;主觀修訂建議尚未採納。
原文追溯 原融合稿第 45 頁;核心承接句完整保留。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
第 66 頁:完整研究限制與風險聲明 本頁完整原文(內容保留) 完整研究限制與風險聲明 本文根據講座、補充錄音與團隊後續討論整理。銀行、科技、流動性、SK Hynix、EWJ及配對構思均為研究案例,未經回測,在取得可檢視的樣本、規則與結果之前,並非已證實有效的策略,亦非已建立的持倉或已執行的交易。沽空、配對及跨市場交易另涉及借券、槓桿、匯率、流動性與交易時段差異。本文不構成任何證券或金融產品的要約、招攬或個人化投資建議。
原文追溯 原融合稿第 46 頁;MD L139–139。圖上文字為原有論點的視覺拆解;客觀數據、團隊推論、情境與算例分開標示。
本文根據講座、補充錄音與團隊後續討論整理。銀行、科技、流動性、SK Hynix、EWJ及配對構思均為研究案例,未經回測,在取得可檢視的樣本、規則與結果之前,並非已證實有效的策略,亦非已建立的持倉或已執行的交易。沽空、配對及跨市場交易另涉及借券、槓桿、匯率、流動性與交易時段差異。本文不構成任何證券或金融產品的要約、招攬或個人化投資建議。 第 67 頁:Bonus 思考題 法國危機,會唔會變成歐洲危機?
如果風險擴散,會點樣影響債市、歐元同全球風險資產?